自動車保険の保険料を調べていると、必ず「一括見積もり」という言葉が出てきます。1回の入力で何社もの保険料がわかると書かれている一方で、営業の電話が来るのではないか、個人情報がどこへ渡るのかがわからず、入力ボタンを押す手前で止まってしまう人も多いところです。
この記事では、一括見積もりが実際には何をしている仕組みなのか、使うと何が起きるのか、使う前に何をそろえておけばよいのかを整理します。特定のサービス名を挙げて順位づけすることはせず、どのサービスを使う場合でも確認すべき点にしぼって解説します。
本記事には広告を含みます。掲載している内容は各社および公的機関の公式情報をもとにしており、広告の有無によって解説の内容や掲載順を変えていません。
この記事の結論
- 初めての契約なら使う価値はある
同じ条件を1回入力すれば複数社の保険料が並ぶため、自分の条件での相場感がつかめます。 - 「安い会社が自動的にわかる仕組み」ではない
比較できるのは、そのサービスと提携している会社の、入力した条件での保険料だけです。 - 連絡方法と個人情報の扱いはサービスごとに違う
申し込み前に、情報の提供先と利用目的、連絡手段を利用規約とプライバシーポリシーで確認してください。 - 入力内容は実態どおりに書く
使用目的や走行距離を実態と違う内容で申告すると、契約が解除されたり保険金が支払われないことがあります。
自動車保険の一括見積もりとは?1回の入力で複数社の保険料を並べる仕組み
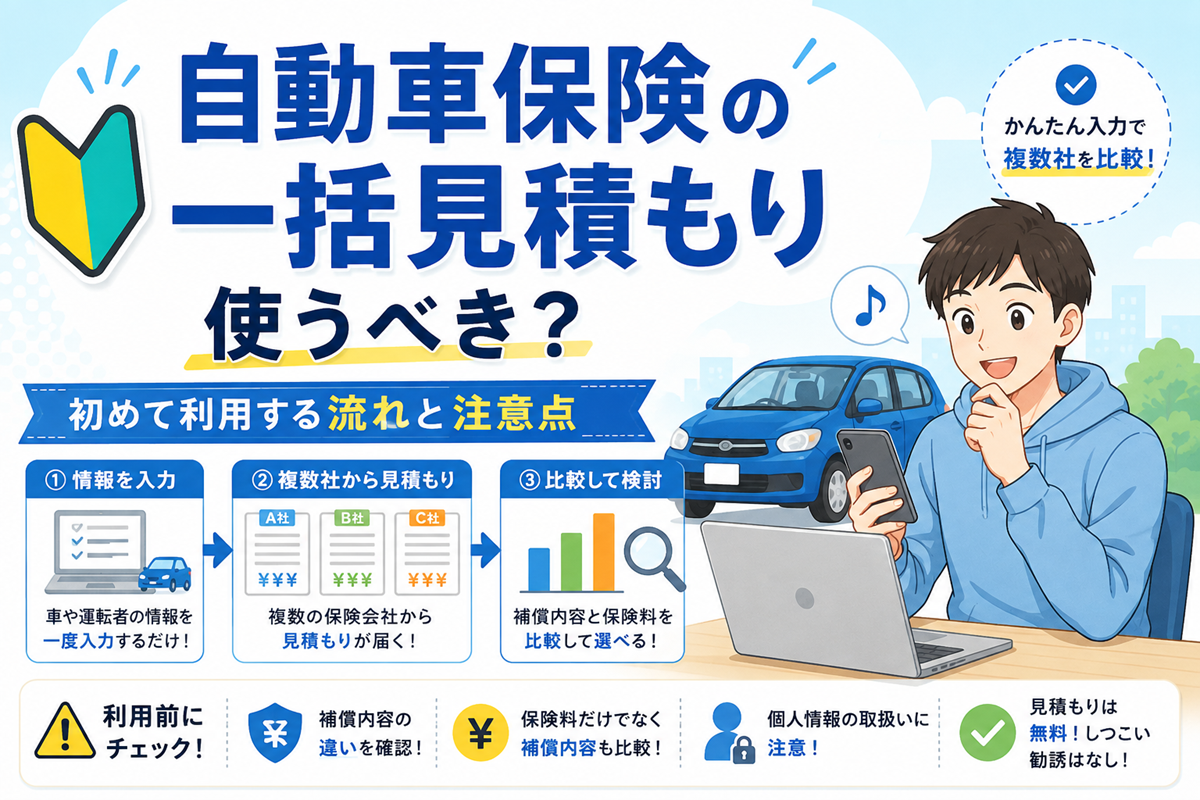
入力した条件が複数の保険会社に渡り、見積もりが返ってくる
一括見積もりは、契約条件を1回入力すると、その内容が複数の保険会社に渡り、各社の保険料が返ってくるサービスです。運営しているのは保険会社ではなく、比較サービスの運営会社です。
ここで大事なのは、一括見積もりは保険会社を選ぶ場ではなく、条件を各社へ渡す取り次ぎの窓口だという点です。契約そのものは、最終的に選んだ保険会社と直接結ぶことになります。SBI損保は、一括見積もりサイトで見積もりをした人向けの申し込み入口を公式サイトに用意しています。つまり見積もりのあとは各社の手続きに移る流れが前提になっています。
なお、日本損害保険協会も、加入方法として代理店を介する方法とインターネットから加入する方法の2つを挙げ、保険会社ごとに補償内容と保険料が異なるため比較を検討するよう案内しています。比べること自体は、業界団体も前提としている行動です。
◎どれくらい保険料が変わるのか!?まずは比べてみよう!
PR ➩【無料】最大20社の自動車保険を一括見積もり
比較できるのは「提携している会社」の「入力した条件」の保険料
一括見積もりで並ぶのは、そのサービスと提携している保険会社だけです。日本損害保険協会の会員会社のうち自動車保険を扱っているのは16社ありますが、その全社が1つのサービスに載っているわけではありません。
また、返ってくる金額は入力した条件での保険料です。補償内容をそろえずに入力すれば、金額の差は「安さの差」ではなく「補償の差」になってしまいます。ここを理解しないまま金額だけを見ると、いちばん補償が薄い見積もりを選ぶことになります。
| 一括見積もりでわかること | 一括見積もりではわからないこと |
|---|---|
| 入力した条件での各社の保険料 | 提携していない会社の保険料 |
| 会社によって保険料に差が出ること | 事故が起きたときの実際の対応の質 |
| 補償を変えると保険料がどう動くか | 特約やロードサービスの細かい適用条件 |
| 自分の条件での金額の目安 | 契約後に条件が変わったあとの保険料 |
保険料以外の情報を中立の立場で確認したい場合は、日本損害保険協会が運営する自動車保険商品の比較サイトも選択肢になります。ただし同サイトも、掲載情報が常に最新とは限らず、詳細は各保険会社へ確認するようにと明記しています。
自動車保険の一括見積もりを使うメリット
条件を1回入力すれば済む
各社のサイトで個別に見積もりを取る場合、車の情報、運転者の情報、補償内容を会社ごとに入力し直すことになります。3社で30分、5社なら1時間近くかかることも珍しくありません。一括見積もりを使うと、この入力が1回で済みます。
初めての契約では、入力項目の意味を調べながら進めることになるため、この差はさらに大きくなります。
自分の条件での保険料差がわかる
自動車保険の保険料は、年齢、免許証の色、等級、使用目的、年間走行距離、車の型式などの組み合わせで決まります。損害保険料率算出機構の型式別料率クラスは、自家用普通・小型乗用車で1〜17、自家用軽四輪乗用車で1〜7に区分され、毎年見直されています。
つまり「一般的にどこが安いか」は、自分の条件での安さと一致しません。相場の目安を知っていても、最終的な金額は自分の条件で取った見積もりでしかわかりません。
会社ごとの考え方の違いに気づける
複数社の見積もりを並べると、同じ条件でも金額が違う理由が見えてきます。走行距離の区分の切り方、年齢による保険料の考え方、割引の設け方は会社ごとに違います。
この違いを踏まえて会社を選ぶ手順は初めての自動車保険の選び方3ステップで整理しています。
自動車保険の一括見積もりのデメリットと注意点
メールや電話の連絡が来ることがある
入力した情報は保険会社や代理店に渡るため、見積もり結果の案内や、その後の連絡が届くことがあります。連絡の手段(メールのみか、電話も含むか)と回数はサービスによって異なります。当サイトでは特定サービスの取り扱いを一般化して断定することはしません。
確認する場所は決まっています。利用規約と、プライバシーポリシー(個人情報の取り扱いについて)の2つです。ここに、情報の提供先、利用目的、連絡方法が書かれています。入力を始める前に読んでください。
なお、個人情報を登録せずに保険料の概算を出せる見積もりを用意している保険会社もあります。ソニー損保、SBI損保、三井ダイレクト損保は、いずれも個人情報の入力なしで見積もりができると公式サイトに記載しています。まず金額感だけ知りたい段階なら、この方法から始める手もあります。
すべての保険会社が対象になるわけではない
前述のとおり、比較の対象は提携している会社に限られます。気になっている会社が載っていなければ、その会社は個別に見積もりを取る必要があります。
また、比較サイトやランキング記事の掲載順や「おすすめ」の表示に、広告が関係している場合があります。消費者庁は、サイト冒頭に「アフィリエイト広告を利用しています」と記載するだけでは足りず、文字サイズや色を含めて一般消費者が事業者の表示であると明瞭に判別できる必要があるとしています。掲載順をそのまま優劣として受け取らないでください。
表示された保険料がそのまま契約後の保険料になるとは限らない
見積もりは、入力した内容を前提とした計算結果です。等級、事故歴、車の型式、初度登録年月、使用目的のいずれかが実際と違っていれば、金額は変わります。
特に等級は入力を間違えやすいところです。初めての契約なら原則6等級(S)ですが、条件を満たすと7等級(S)から始められる場合があります。どちらで入力するかで金額が変わります。
保険料の安さだけで決めてしまいやすい
金額が並んで表示されるため、どうしても安い順に目が行きます。しかし事故受付の体制、ロードサービスの範囲、修理工場のネットワークは会社ごとに違い、見積もり画面の金額には表れません。
保険料を下げたいだけであれば、会社を変えるより契約条件を見直すほうが確実な場合もあります。方法は初めての自動車保険を安くする方法10選|削ってはいけない補償も解説にまとめています。
一括見積もりの前にそろえておく条件と書類
比較の精度は、入力前に条件を固定できているかで決まります。次の項目を先に決めてから入力してください。
- 車の情報
車検証に記載された型式、初度登録年月、車台番号、登録番号、所有者。 - 主に運転する人(記名被保険者)
生年月日、免許証の色、住所。契約者と別人になる場合もあります。 - 運転者の範囲と年齢条件
本人のみか、配偶者や同居の家族も運転するか。 - 使用目的と年間走行距離
日常・レジャー、通勤・通学、業務のどれか。走行距離は実態に近い見込みで。 - 等級
初めての契約なら原則6等級(S)。条件を満たすと7等級(S)から始められる場合があります。 - 補償内容
対人・対物の保険金額、人身傷害の有無と金額、車両保険のタイプと免責金額、付ける特約。 - 補償開始日と支払い方法
納車日に合わせた始期日、年払いか月払いか。
この7項目をそのまま書き込めるように、見積もり・契約チェックシートを用意しました。入力前に条件と補償を決めておき、返ってきた見積もりを3社ぶん同じ条件で並べて比べられます。登録不要で、A4・3ページのPDFもダウンロードできます。
とくに補償内容をそろえないと比較そのものが成り立ちません。何を選ぶべきかは自動車保険の補償内容はどう選ぶ?初心者向け必要・不要の判断基準で判断できます。書類の準備は自動車保険の必要書類チェックリストを使ってください。
入力する項目そのものに不安がある場合は、ネット自動車保険の申し込みに必要なもの|入力項目と注意点を先に確認しておくと入力で迷いません。
自動車保険の一括見積もりを使うときの流れ
サービスによって画面は違いますが、進み方はおおむね共通しています。
- 利用規約とプライバシーポリシーを読む
情報の提供先、利用目的、連絡方法を確認します。 - 車と運転者の情報を入力する
車検証と免許証を手元に置いて、記載どおりに入力します。 - 補償内容を決めて入力する
ここで決めた内容が、全社共通の比較条件になります。 - 各社の見積もり結果を確認する
金額だけでなく、補償内容が本当に同じかを1社ずつ照合します。 - 候補を絞り、その会社の公式サイトで申し込む
契約は保険会社と結びます。割引の適用条件は各社の案内で確認します。
納車日が決まっている場合は、始期日を納車日に合わせる形で同時に決めておきます。納車後に手続きすると、無保険で公道を走る時間ができてしまいます。
◎初めての自動車保険がいくらになるか?無料の一括見積もりで確認しよう!
▶ 最大20社!自動車保険一括見積もりはこちら!
広告|一括見積もりサービスの利用を検討する場合は、上記のとおり利用規約とプライバシーポリシーで個人情報の提供先を確認したうえで進めてください。当サイトは特定のサービスを唯一の選択肢として推奨するものではありません。
入力内容を実態と違う形で申告してはいけない理由
使用目的を「通勤・通学」ではなく「日常・レジャー」にしたり、走行距離を実際より短く申告すれば、見積もりの金額は下がります。これはやってはいけません。
日本損害保険協会は、保険契約者または被保険者が保険会社から告知を求められた事項を正確に告知する義務(告知義務)があり、告知事項には被保険自動車の用途車種・登録番号・使用目的、記名被保険者の情報、前契約の等級と事故歴、他の自動車保険契約の内容などが含まれると説明しています。
- 告知義務違反
故意または重大な過失によって正確に告知しなかった場合、契約が解除され、保険金が支払われないことがあります。 - 通知義務違反
契約後に用途車種や登録番号、使用目的が変わったときは保険会社への連絡が必要です。故意または重大な過失で遅滞なく通知しなかった場合、契約を解除されることがあります。 - 安くなった金額に意味がなくなる
いざ事故が起きたときに補償されないのであれば、下げた保険料の分は無意味です。
使用目的や走行距離は、実態のとおりに申告したうえで、補償の内容と条件で保険料を調整するのが正しい進め方です。
一括見積もりを使ったほうがよい人・使わなくてもよい人
使ったほうがよい人
- 初めての契約で、自分の条件での保険料がまったく想像できない
- 候補が3社以上あり、1社ずつ入力する時間を取りたくない
- 18歳〜20代など、保険料が高くなりやすい条件で差を確認したい
- 補償内容をすでに決めていて、あとは金額を比べるだけの段階にある
使わなくてもよい人
- 入る会社がすでに決まっていて、比較する必要がない
- 代理店で相談しながら決めるつもりで、担当者に条件整理を任せたい
- メールや電話の連絡をどうしても避けたい(各社サイトの個人情報不要の見積もりを個別に使う)
- 補償内容がまだ決まっておらず、何をそろえて比べるべきかわからない
補償が決まっていない段階で金額を並べても判断できません。その場合は先に補償を決めてから戻ってきてください。ネット型と代理店型のどちらで契約するか迷っている段階なら、ネット型と代理店型の自動車保険はどっち?初心者向けに比較が先です。ネット型に気持ちが傾いていて、デメリットだけ確認しておきたい場合は、ネット型を選ぶ前に確認したいことをまとめた記事を読んでください。
自動車保険の一括見積もりに関するよくある質問
まとめ
- 一括見積もりは、条件を1回入力して複数社の保険料を並べる取り次ぎの仕組み。契約は選んだ保険会社と直接結ぶ
- 比較できるのは提携している会社の、入力した条件での保険料だけ
- 連絡方法と個人情報の提供先はサービスごとに違う。利用規約とプライバシーポリシーで確認する
- 補償内容をそろえてから入力する。そろえなければ金額の差は補償の差になる
- 使用目的や走行距離を実態と違う内容で申告すると、契約解除や保険金不払いにつながる
\ 初めての自動車保険一括見積でまずは相場を知ろう! /
見積もりが並んだあと、どの評価軸で会社を決めるかは初めての自動車保険の会社選びの基準で整理しています。契約までの全体像は初めての自動車保険の7ステップから確認できます。
公式情報の確認日と参照先
本記事の内容は2026年8月9日に以下の公式情報で確認しました。一括見積もりサービスの参加会社数、個人情報の取り扱い、各社の割引の適用条件は変更されることがあります。利用前に各サービスの利用規約とプライバシーポリシー、各社の重要事項説明書をご確認ください。当サイトは特定のサービスや保険会社をおすすめ順に並べたり、ワーストと断定したりすることはしません。
- 日本損害保険協会「自動車保険のご加入時に知っておきたいポイント」
- 日本損害保険協会 損害保険Q&A「告知義務・通知義務」
- 日本損害保険協会「各社の『くるまの保険』商品」
- 日本損害保険協会「自動車保険商品の比較サイト」
- 日本損害保険協会「そんぽADRセンター」
- 損害保険料率算出機構「型式別料率クラス」
- 消費者庁「ステルスマーケティングに関するQ&A」
- SBI損保「SBI損保の自動車保険」
- ソニー損保「自動車保険」
- 三井ダイレクト損保