自動車保険を調べていくと、必ず出てくるのが「ネット型(ダイレクト型・通販型)」と「代理店型」という分け方です。ネット型は安いと言われる一方で、事故のときに困るのではないかという不安の声もあり、初めての契約では判断しにくいところです。
この記事では、2つの違いが実際にはどこにあるのか、なぜ保険料に差が出るのか、そして初めての人はどちらを選べばよいのかを、各社の公式情報をもとに整理します。特定の会社をおすすめ順に並べることはしません。
本記事には広告(アフィリエイトリンク)を含みます。掲載している内容は各社および公的機関の公式情報をもとにしており、広告の有無によって解説の内容や掲載順を変えていません。
この記事の結論
- 違うのは「売り方」であって、補償の中身ではない
対人・対物・人身傷害・車両保険といった基本の補償に大きな違いはありません。 - 事故対応をするのはどちらも保険会社
示談交渉や損害調査は保険会社が行います。代理店が示談交渉をするわけではありません。 - ネット型が安いのは中間コストが圧縮されるから
代理店手数料などがかからない分が保険料に反映されます。 - 補償内容を自分で決められるならネット型、相談したいなら代理店型
ただしチャネルの差より会社ごとの差のほうが大きいので、最後は会社単位で確認します。
ネット型と代理店型の自動車保険は何が違うのか
違うのは「販売のしかた」
日本損害保険協会は、自動車保険の加入方法として代理店経由とインターネットの2つを挙げています。この2つの経路の違いが、そのままネット型と代理店型の違いです。
アクサダイレクトの説明によれば、代理店型は保険会社と契約者のあいだにある代理店(主に自動車ディーラーや修理工場など)を通して加入する形、ネット型はインターネットや電話を通じて保険会社と直接加入する形です。
つまり違いは商品そのものではなく、契約に至るまでの経路にあります。「ネット型専用の安い補償」があるわけではありません。
変わらないのは補償と事故対応の主体
初めての人がいちばん不安に思うのが、事故のときの対応です。ここは押さえておいてください。アクサダイレクトは、対人・対物賠償保険や車両保険などの基本的な補償に大きな違いはないとしたうえで、示談交渉や損害調査といった事故対応は保険会社が行うため、この点でも大きな違いはないと説明しています。
代理店型の場合、代理店の担当者は窓口としてサポートしますが、相手方との示談交渉を代理店が代行するわけではありません。「代理店型なら事故対応が手厚い」「ネット型は事故のとき自分で交渉する」というのは、どちらも正確ではありません。
ネット型の自動車保険の特徴
保険料が安くなりやすい理由
アクサダイレクトは、代理店型では中間コストが保険料に反映されるのに対し、ネット型は代理店手数料などの中間コストが圧縮でき、代理店型に比べると保険料が安いと説明しています。
加えて、インターネット割引を設けている会社もあります。ネット型は補償が薄いから安いのではなく、販売にかかるコスト構造が違うから安い、という理解が正確です。
ただし、差がどれくらいになるかは会社と契約条件によって変わります。当サイトでは、実際に取得していない見積もりをもとにした「◯%安い」という数字は掲載しません。金額は自分の条件で見積もりを取って確認してください。
24時間いつでも手続きできる
ネット型は24時間365日、見積もりから申し込みまで進められます。仕事や学校の合間に少しずつ比較できるのは、初めて契約する人にとって実用的な利点です。
納車日が迫っている場合にも動きやすい方法ですが、申し込んだ瞬間に補償が始まるわけではありません。加入時期の考え方は自動車保険はいつ入る?納車前の加入時期と補償開始日の決め方で解説しています。
補償内容を自分で決める必要がある
ネット型で注意したい点として、アクサダイレクトは自分で保険会社を探して補償内容を決めなければならないこと、申し込み手続きも自分で完了させる必要があることを挙げています。
ここが実質的な分かれ目です。対人・対物の保険金額、人身傷害の要否、車両保険のタイプ、特約の選択を自分で判断できるかどうか。判断の基準は自動車保険の補償内容はどう選ぶ?初心者向け必要・不要の判断基準にまとめてあるので、読んで判断できそうなら、ネット型で問題ありません。
ここで挙げた以外にも、ネット型を選ぶと自分で引き受けることになる点はあります。ネット型自動車保険のデメリットは?初めてでも大丈夫か7項目を確認では、注意すべき7点と、デメリットだと誤解されやすい3点に分けて確認できます。
◎初めての自動車保険がいくらになるか?無料の一括見積もりで確認しよう!
PR ▶ 最大20社!自動車保険一括見積もりはこちら!
代理店型の自動車保険の特徴
担当者と相談しながら決められる
アクサダイレクトは代理店型のメリットとして、代理店担当者と相談しながら補償内容を決められること、申し込み手続きまで担当者が行うこと、事故の際に契約時と同じ担当者がサポートすることを挙げています。
用語がわからないまま入力を進めるのが不安な人、家族構成や車の使い方を説明したうえで提案してほしい人には向いた方法です。
車の購入手続きと自動車保険の加入が一緒にまとめられる
ディーラーや中古車販売店が代理店を兼ねている場合、車の購入手続きと同時に保険も申し込めます。車検証の情報を販売店が持っているため、書類のやり取りが少なくて済むのも利点です。
ただし、すすめられた内容をそのまま契約するのではなく、年齢条件、運転者の範囲、車両保険の有無と免責金額は自分でも確認してください。
相談できるのは営業時間内
アクサダイレクトは代理店型のデメリットとして、相談や申し込みができるのは代理店の営業時間内のみであることを挙げています。平日の日中に時間を取りにくい人にとっては、これが実際の負担になります。
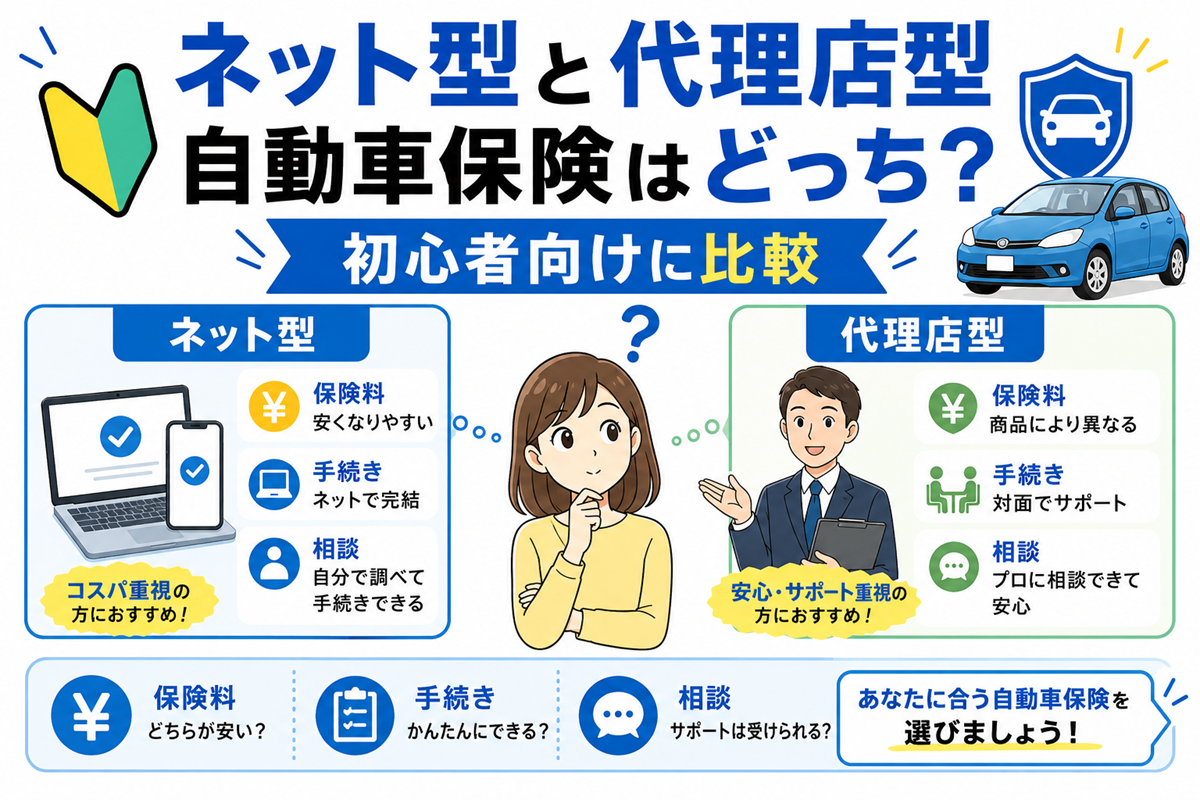
ネット型と代理店型の自動車保険の違いを比較表で整理する
| 比較項目 | ネット型 | 代理店型 |
|---|---|---|
| 契約の経路 | 保険会社と直接 | 代理店を通す |
| 保険料 | 中間コストが圧縮され安くなりやすい | 中間コストが保険料に反映される |
| 基本の補償 | 大きな違いはない | 大きな違いはない |
| 事故対応 | 示談交渉・損害調査は保険会社が行う | 示談交渉・損害調査は保険会社が行う |
| 補償内容の決定 | 自分で判断する | 担当者と相談して決める |
| 手続きできる時間 | 24時間365日 | 代理店の営業時間内 |
初めての人はどっちの自動車保険を選べばいいか
ネット型が向いている人
- 補償内容を自分で調べて決められる、または決める気がある
- 保険料をできるだけ抑えたい
- 日中に電話や来店の時間を取りにくい
- 複数社を自分で比較することに抵抗がない
代理店型が向いている人
- 用語や補償の判断に不安があり、対面で確認しながら決めたい
- 車の購入手続きとまとめて済ませたい
- 家族構成や車の使い方が複雑で、条件の整理から相談したい
- 決まった担当者に継続して相談できることに価値を感じる
迷ったときは、「補償内容を自分で決められるか」という一点で切り分けるとはっきりします。
保険料の差だけで決めると、必要な補償を落としてしまうことがあるためです。保険料を下げる方法そのものは、契約条件の見直しでも実現できます。詳しくは初めての自動車保険を安くする方法10選|削ってはいけない補償も解説を参照してください。
なお、ネット型・代理店型という分類はあくまで販売経路の話です。ロードサービスの内容、事故受付の時間帯、修理工場のネットワーク、契約後の手続き方法などは会社ごとに違います。最終的な判断はチャネルではなく会社単位で行ってください。
会社単位で比べるときの評価軸は初めての自動車保険おすすめの比較方法に、同じ条件で複数社の見積もりを取る方法は自動車保険の一括見積もりは使うべき?初めて利用する流れと注意点にまとめています。
初めてネット型で契約するときに気をつけること
- 安さを優先して補償を削らない
対人・対物賠償と人身傷害は、金額が読めない損害に備える部分です。ここを削ると安さの意味がなくなります。 - 使用目的や年間走行距離を実態と違う内容で申告しない
保険料は下がりますが、事故のときに補償されない可能性があります。 - 保険料の払い込みを完了させる
東京海上ダイレクト損害保険(旧イーデザイン損保)は、保険料の支払い前に生じた事故は補償の対象外だと明記しています。申し込みだけでは終わりません。 - 補償開始の日付と時刻を確認する
同社では新規契約の補償開始時刻を始期日の午前0時としていますが、取り扱いは会社によって異なります。 - 比較するときは条件をそろえる
補償内容が違う見積もりを金額だけで比べても意味がありません。
ネット型で実際に入力する項目と、初めての人が間違えやすいポイントはネット自動車保険の申し込みに必要なもの|入力項目と注意点で解説しています。
ネット型と代理店型に関するよくある質問
まとめ
- ネット型と代理店型の違いは販売経路であり、基本の補償に大きな差はない
- 示談交渉と損害調査はどちらも保険会社が行う
- ネット型が安いのは中間コストが圧縮されるため。差の大きさは条件によって変わる
- 補償内容を自分で決められるならネット型、相談したいなら代理店型
- ロードサービスや事故受付の体制は会社ごとに違う。最後は会社単位で確認する
契約までの全体像は自動車保険が初めての人へ、申し込みに必要なものは自動車保険の必要書類チェックリストで確認できます。
\ ネット型の保険料水準を、同じ条件で見比べる /
公式情報の確認日と参照先
本記事の内容は2026年8月7日に以下の公式情報で確認しました。会社名の表記は2026年8月9日時点の商号に更新しています。割引の種類と金額、事故受付の体制、ロードサービスの範囲は保険会社によって異なり、変更されることがあります。契約前に各社の案内と重要事項説明書をご確認ください。当サイトは特定の保険会社をおすすめ順に並べたり、ワーストと断定したりすることはしません。
- アクサダイレクト「自動車保険の代理店型とネット型(ダイレクト型)の違い」
- 日本損害保険協会「自動車保険のご加入時に知っておきたいポイント」
- 東京海上ダイレクト損害保険(旧イーデザイン損保)「保険期間の開始時刻」