見積もりの入力が終わり、最後に出てくるのが支払方法の選択です。「一括払い」と「月払い」が並んでいて、月払いを選ぶと画面の金額が急に小さくなります。年間で数万円をまとめて払うのは、初めての契約だと決して軽い負担ではありません。
この記事では、月払いと年払いで支払総額がどれだけ変わるのか、月払いを選ぶと何が制限されるのかを、各社の公式情報をもとに整理します。「年払いのほうが安い」で終わらせず、途中で解約した場合まで含めて判断できるようにします。
本記事には広告(アフィリエイトリンク)を含みます。掲載している内容は各社および公的機関の公式情報をもとにしており、広告の有無によって解説の内容や掲載順を変えていません。
この記事の結論
- 1年分の支払総額は年払いのほうが少ないのが一般的
多くの会社が分割払いに5%の割増を設けています。 - ただし「年払いが必ず得」ではない
払い方によって割引額の設定を変えている会社があります。 - 途中で解約するなら逆転することがある
解約時の返還保険料の計算方法が違うためです。 - 1年乗り続ける前提で、一度に払えるなら年払い
資金に不安がある、途中で車を手放す可能性があるなら月払いです。
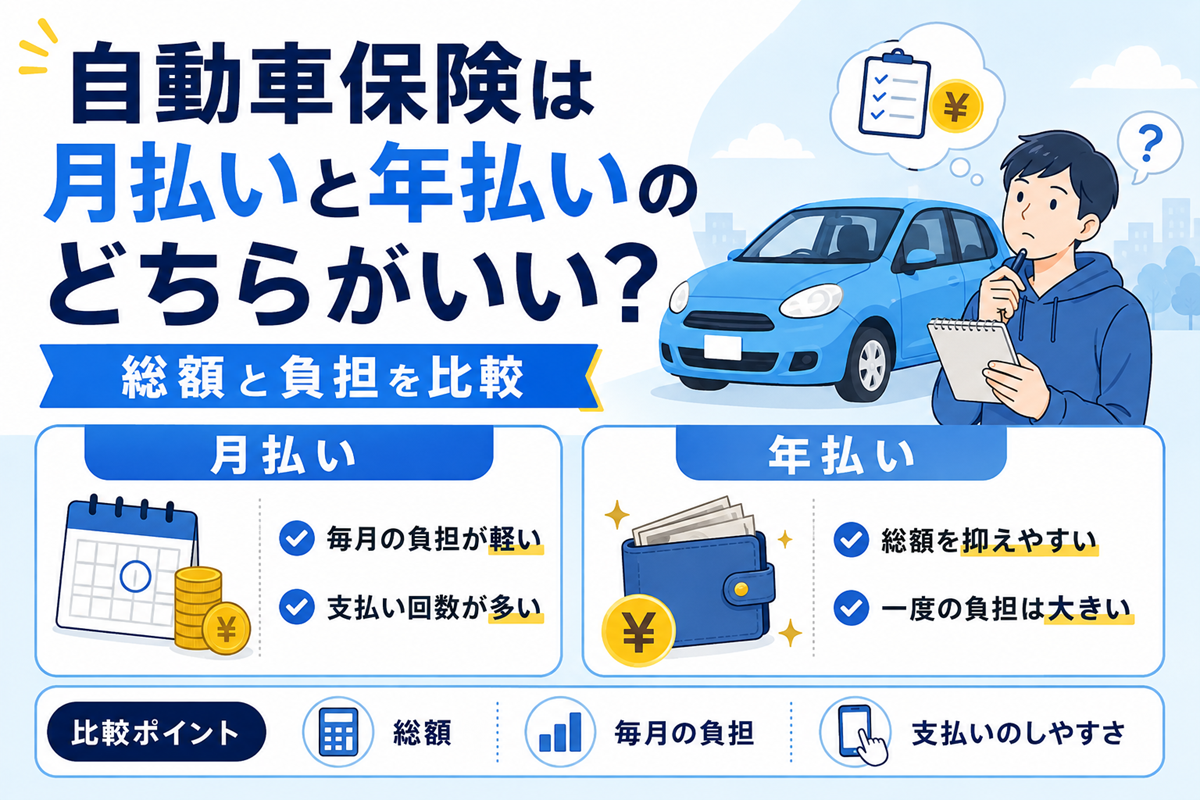
自動車保険の月払いと年払いの違いは、支払回数と支払総額
呼び方は会社によって違います。年払いは「一時払い」「一括払い」「1回払」、月払いは「分割払い」「11回払」「12回払」と表記されます。この記事では読者になじみのある「年払い」「月払い」で統一し、公式情報を引用する箇所では各社の表記を使います。
| 項目 | 年払い(一時払い) | 月払い(分割払い) |
|---|---|---|
| 支払回数 | 1回 | 11回または12回(会社による) |
| 1年間の支払総額 | 少ない | 多い(多くの会社で5%の割増) |
| 使える支払手段 | 選択肢が多い | クレジットカードのみとする会社がある |
| 途中解約時の返還 | 短期料率などで計算 | 月割で計算する会社がある |
| 支払いが遅れたとき | 契約時に完了している | 補償や契約に影響することがある |
年払い(一時払い)は1年分をまとめて払う
保険期間1年の保険料を、契約時に1回で払い込む方法です。三井住友海上は払込方法の種類として、1年分をまとめて1回で支払う一時払と、分割して月々で支払う分割払を挙げています。一時払は手続きが1回で終わるため、その後の払い忘れが起きません。
月払い(分割払い)は分割手数料にあたる分が上乗せされる
1年分の保険料を分けて払う方法です。毎月の負担は小さくなりますが、そのかわりに分割手数料にあたる割増が乗ります。ソニー損保は「契約内容が同じでも11回払の年間保険料は1回払に比べて5%割増になります」と説明しています。
分割の回数は11回と12回があり、会社によって違う
「月払い=12回」とは限りません。ソニー損保は11回払で、契約時に第1回分割保険料として年間保険料の2/12を払い、2回目以降は毎月1/12を払う形です。東京海上ダイレクトは12回払で、初回は契約時、2回目以降は保険開始日の翌月以降に毎月10日の請求としています。回数が違えば1回あたりの金額も変わるため、月額だけを見て会社を比べることはできません。
月払いにすると自動車保険の保険料はどれくらい増えるか
多くの会社で一時払いに比べて5%の割増
公式サイトに割増率を明記している会社を並べると、次のようになります。
| 会社 | 分割の回数 | 公式サイトに記載されている内容 |
|---|---|---|
| ソニー損保 | 11回払 | 契約内容が同じでも11回払の年間保険料は1回払に比べて5%割増。11回払はクレジットカードでの支払いのみ |
| 三井住友海上 | 記載なし | 保険会社の分割払制度を選択した場合、一時払に比べて5%の割増。保険料大口分割払特約をセットすると割増はない |
| あいおいニッセイ同和損保 | 記載なし | 分割払の場合は5%の割増がかかる |
| 東京海上ダイレクト | 12回払 | 12回払には5%の分割手数料が必要。12回払の支払方法はクレジットカード払に限られる |
4社とも5%で一致していますが、これは各社がそれぞれ定めた率がたまたま揃っているということであり、業界の統一ルールとして5%が決まっているわけではありません。契約する会社の記載を必ず確認してください。
割増のない分割払いの仕組みを用意している会社もある
三井住友海上は、保険料大口分割払特約をセットした場合は保険料の割増がないと説明しています。適用には条件があるため、初めての契約で誰でも使えるものではありませんが、「分割にすれば必ず5%高くなる」と決めつける必要はない、ということです。
保険会社の分割払いとカード会社の分割払いは別物
三井住友海上は、クレジットカード会社の分割払制度を使う場合は、保険会社への払込を一時払としたうえで、カード会社側で分割する扱いになると説明しています。つまり保険料そのものには割増が乗らず、かわりにカード会社の手数料がかかります。どちらが有利かはカードの条件によって変わるため、金額を比べる前に「どちらの分割なのか」を先に確認してください。
月払いは自動車保険の支払手段が限られる
見落とされがちですが、月払いを選ぶと使える支払手段が減ります。公式サイトの記載は次のとおりです。
| 会社 | 一時払い | 分割払い(月払い) |
|---|---|---|
| あいおいニッセイ同和損保 | 口座振替、クレジットカード払、払込票払、請求書払 | 口座振替、クレジットカード払 |
| 東京海上ダイレクト | クレジットカード、コンビニ、Apple Pay | クレジットカード払のみ |
| ソニー損保 | ― | クレジットカードでの支払いのみ |
クレジットカードを持っていない場合、そもそも月払いを選べない会社があります。18歳や19歳で初めて自分名義の契約をする人は、ここで選択肢が絞られることがあります。あいおいニッセイ同和損保のように口座振替でも分割払いに対応する会社もあるため、支払手段から会社を選ぶという順序もありえます。
割引額が支払方法で変わる会社がある
ここが見落とされやすいところです。割増だけでなく、割引の額そのものを払い方で分けている会社があります。SBI損保のインターネット割引は次のように設定されています。
| 契約の種類 | 一括払 | 月払 |
|---|---|---|
| 新規 | 14,000円 | 1,170円(12回で14,040円) |
| 継続 | 10,000円 | 830円(12回で9,960円) |
新規は月払の合計のほうがわずかに大きく、継続は逆になります。「一括払いのほうが割引も大きい」とは限らないということです。ソニー損保もインターネット割引の表示に「お支払回数によっては、記載の割引額ちょうどにならない場合があります」と注記しています。
割増率と割引額の両方が払い方で動くため、最終的な金額は見積もり画面で両方を出して比べるしかありません。年払いと月払いは、同じ画面で両方の総額を出してから決めてください。
途中で解約するなら年払いが得とは限らない
1年間乗り続けるなら年払いの総額が少なくなります。しかし、車を手放す、別の車に買い替える、他社へ乗り換えるといった理由で保険期間の途中に解約する場合は、話が変わります。
年払いの返還保険料は短期料率で計算される
ソニー損保は、1回払の契約を解約する場合の返還保険料を「年間保険料×(1−既経過期間に対応する短期料率)」で計算すると説明しています。同社が挙げている例では、年間保険料50,000円の契約を2ヵ月超3ヵ月までに解約した場合の返還保険料は50,000円×(1−45%)=27,500円です。3か月足らずで解約しても、戻るのは払い込んだ50,000円のうち27,500円ということになります。
月払いの解約は月割で計算される
一方、同社の11回払は解約時に月割で計算されます。すでに払った分までで済み、返還保険料が生じないこともあります。同社はこの計算方法の違いについて、保険期間の途中で解約する場合、11回払の5%割増を考慮しても、多くのケースで1回払のほうが支払う保険料が多くなると説明しています。
これはソニー損保の計算方法にもとづく同社の説明です。返還保険料の計算方法は会社ごとに定められているため、他社でも同じ結果になるとは限りません。ただし「途中解約なら年払いが不利になりうる」という論点があること自体は、契約前に知っておく価値があります。
初めて車を持つ人は、1年後に同じ車に乗っているかどうかが読みにくいことがあります。就職や引っ越しの予定がある、中古車をとりあえず乗ってみる、といった状況なら、この点は無視できません。
月払いを選ぶときに注意すること
支払いが遅れると事故のときに保険金が支払われないことがある
損保ジャパンは、期限までに保険料の支払いがなかった場合、事故の際に保険金を支払えないことがあると説明しています。月払いは支払いの回数が多いぶん、引き落とし漏れの機会も多くなります。カードの有効期限切れや口座残高の不足でも同じことが起きます。
契約を解除されると等級を引き継げなくなる
日本損害保険協会は、保険会社が契約を解除できる場合のひとつとして「保険料不払い(保険料の分割払いにおける保険料未納の場合等)」を挙げています。損保ジャパンは、払込猶予期間までに支払いがないと契約が解除される可能性があり、その結果7等級以上の等級(割引)を継承できなくなると説明しています。
1年間無事故で積み上げた等級が、支払い漏れで消えることがあるということです。等級の仕組みは初めての自動車保険は何等級から?6等級と7等級スタートの違いで確認できます。
全損になっても分割保険料の支払いは続くことがある
日本損害保険協会は、保険料分割払特約がセットされた契約について、被保険自動車が全損になったと事故報告した場合でも、保険期間中の保険料が全額支払われるまでは契約は当然には終了せず、銀行口座から分割保険料が引き落とされることがあると注意を促しています。車がなくなったのだから支払いも止まる、とは考えないでください。
- 支払いが遅れると補償に影響する
事故のときに保険金が支払われないことがあります。 - 解除されると等級を失う
7等級以上を継承できなくなる場合があります。 - 全損でも支払いが終わるとは限らない
保険期間中の保険料が全額支払われるまで契約は終了しません。
猶予期間の日数は各社が独自に定めており、統一の基準はありません。月払いを選ぶなら、契約する会社の請求書類や約款で猶予期間を確認しておいてください。
初めての自動車保険では月払いと年払いのどちらを選ぶか
判断の順番は次のとおりです。金額だけで決めず、1年後の見通しから考えてください。
- 1. 1年間その車に乗り続ける見通しがあるか
あるなら年払いが基本です。途中で手放す可能性があるなら月払いも検討します。 - 2. 一度に払える資金があるか
無理をして年払いにし、生活費が足りなくなるのでは本末転倒です。 - 3. 使いたい支払手段が使えるか
月払いはクレジットカードのみとする会社があります。 - 4. 両方の総額を見積もり画面で出す
割増率と割引額の両方が払い方で変わるため、実際の数字で比べます。
なお、支払方法は保険料を左右する条件のひとつにすぎません。年齢条件や運転者限定、補償内容の見直しのほうが金額への影響は大きくなります。ほかの条件は初めての自動車保険を安くする方法10選|削ってはいけない補償も解説で確認してください。保険料の全体像は初めての自動車保険の相場はいくら?年代・車種・車両保険別に解説にまとめています。
自動車保険の月払いと年払いに関するよくある質問
まとめ
- 年払いを選ぶ人
1年間その車に乗り続ける見通しがあり、一度に払える資金がある人。支払総額を抑えられ、払い忘れも起きません。 - 月払いを選ぶ人
毎月の負担を一定にしたい人、途中で車を手放す可能性がある人。ただし支払いの管理は必要です。 - どちらの場合も確認すること
割増率、割引額、使える支払手段、解約時の計算方法の4点を、契約する会社の画面で確かめます。
支払方法の違いは、会社をまたいで比べるとより見えやすくなります。同じ補償内容で複数社の見積もりを取り、年払いと月払いの両方の総額を並べてみてください。取り方は自動車保険の一括見積もりは使うべき?初めて利用する流れと注意点で解説しています。契約までの全体像は初めての自動車保険の7ステップにまとめています。
\ 年払いと月払い、それぞれの総額を見積もりで確かめる /
公式情報の確認日と参照先
本記事の内容は2026年8月15日に以下の公式情報で確認しました。割増率、分割の回数、使える支払手段、割引額、解約時の計算方法はいずれも保険会社によって異なり、変更されることがあります。契約前に各社の申込画面と重要事項説明書・約款をご確認ください。
- ソニー損保「(保険料の支払方法)1回払と11回払の違いは」
- ソニー損保 用語集「短期料率(短期率)」
- 三井住友海上「自動車保険の保険料の払込(支払)方法|分割払(月払)・一括払(年払)」
- あいおいニッセイ同和損保「【自動車】保険料の一時払と分割払ではどう違いますか?」
- 東京海上ダイレクト「自動車保険の保険料は月払(分割払)できる!一括払との比較やメリット・デメリットを解説」
- SBI損保「インターネット割引とは何ですか?」
- 損保ジャパン「保険料の支払いができなかった場合、補償はどうなりますか?」
- 日本損害保険協会 損害保険Q&A 問20「自動車保険契約が無効や失効となるのは、どのような場合ですか。」