免許を取った子どもが親の車を運転する。よくある話ですが、親の自動車保険をそのままにしておくと、事故のときに保険が使えないことがあります。
「家族の車だから大丈夫だろう」という思い込みが、いちばん危ないパターンです。
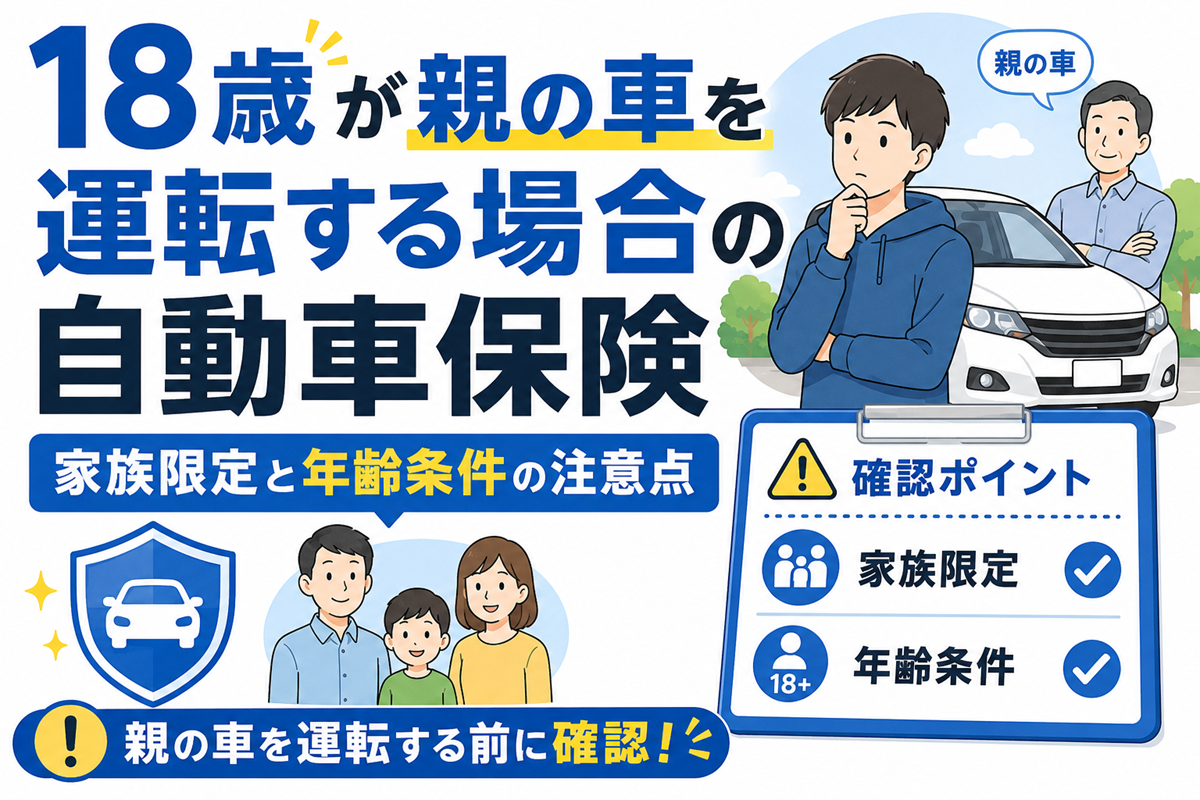
この記事では、18歳の子どもが親の車を運転する前に確認すべき2つの設定を整理し、同居している場合と別居している場合で手続きがどう変わるかを解説します。変更にともなう保険料や等級への影響まで含めて確認できます。
本記事には広告(アフィリエイトリンク)を含みます。掲載している内容は各社および公的機関の公式情報をもとにしており、広告の有無によって解説の内容や掲載順を変えていません。
この記事の結論
- 確認するのは「年齢条件」と「運転者限定」の2つ
別々の設定です。片方だけ直しても補償されないことがあります。 - 同居の子どもが運転するなら、両方の変更が必要
年齢条件を全年齢補償まで下げ、運転者限定の範囲に子どもを含めます。 - 別居していて未婚の子は扱いが違う
年齢条件の適用対象外とする会社が一般的で、変更が不要なことがあります。 - 変更すると保険料は上がる。等級のリスクも親が負う
子どもが事故を起こせば、親の契約の等級が下がります。運転する頻度によっては別の方法を検討する価値があります。
18歳の人が親の車を運転する前に確認する2つの設定
自動車保険には、補償される運転者を絞る設定が2種類あります。名前が似ているので混同されがちですが、まったく別の設定で、両方を満たさないと補償されません。
設定1:年齢条件
運転する人の年齢の下限を決める設定です。アクサダイレクトの案内では、全年齢補償・21歳以上補償・26歳以上補償・30歳以上補償の4区分が示されています。
たとえば親の契約が「26歳以上補償」になっていると、18歳が運転して起こした事故は補償の対象外です。親が長く契約を続けているほど、年齢条件は上の区分に設定されている可能性が高くなります。
年齢条件そのものの仕組みと、適用される人の範囲は自動車保険の年齢条件とは?18歳・21歳・26歳で変わる仕組みで詳しく解説しています。
設定2:運転者限定
運転する人の続柄を絞る設定です。アクサダイレクトでは、保険始期日が2026年4月30日以降の契約について次の区分が示されています。
| 区分 | 補償される運転者 |
|---|---|
| 本人型 | 記名被保険者のみ |
| 本人・配偶者型 | 記名被保険者とその配偶者 |
| 家族型 | 記名被保険者、配偶者、同居の親族、別居の未婚の子 |
| 運転者限定なし | 制限なし |
親の契約が「本人型」や「本人・配偶者型」になっていると、子どもは補償の対象に入りません。区分の名称や範囲は会社によって異なるので、契約中の会社の呼び方で確認してください。
この2つは、「年齢条件で年齢の下限」「運転者限定で続柄」を別々に絞っていると理解すると整理しやすくなります。両方の条件を満たした人だけが補償されます。
運転者限定の区分と「家族」の範囲は自動車保険の運転者限定とは?本人・夫婦・家族の違いと注意点で詳しく解説しています。
18歳の人が親と同居している場合に親の自動車保険でやること
年齢条件を全年齢補償まで下げる
年齢条件が適用されるのは、アクサダイレクトの案内によると、記名被保険者、記名被保険者の配偶者、これらの人の同居の親族です。同居の子どもはここに含まれます。
年齢条件は、その車を運転する人のうちいちばん若い人に合わせて設定するのが原則です。18歳が運転するなら、全年齢補償まで下げる必要があります。父・母・18歳の子の3人が運転する家庭でも、基準になるのは18歳です。
運転者限定に子どもを含める
年齢条件を下げても、運転者限定が「本人型」や「本人・配偶者型」のままでは子どもは補償されません。同居の親族が含まれる区分(一般に家族型)または限定なしへ変更します。
チューリッヒ保険会社は、同居かどうかは同じ住所に住んでいるかで判断されると説明しています。住民票の所在ではなく生活の実態で見られるため、判断に迷う場合は自分で決めずに保険会社へ確認してください。
記名被保険者を変えるべきか
記名被保険者とは、アクサダイレクトの説明によれば「ご契約のお車を主に運転される方で、保険証券などに記載された被保険者」です。記名被保険者の年齢、居住地、免許証の色は保険料の決定要素になります。
ここで判断が分かれます。親の車を子どもが「主に」運転するようになったなら、記名被保険者を子どもへ変更するのが実態に合った申告です。一方、これまでどおり親が主に使い、子どもはときどき運転するだけなら、記名被保険者は親のままです。
迷ったら「その車をいちばん多く運転するのは誰か」で考えてください。保険料が安くなるほうを選ぶ、という決め方はしないでください。
なお、子どもが自分の車を持つ場合は、記名被保険者の変更にあわせて親の等級を子どもへ引き継げることがあります。ただし同居していることが条件です。条件と手続きは親の自動車保険の等級を子どもに引き継げる?条件と手続き方法で解説しています。
親と別居している場合の扱い
別居の未婚の子は年齢条件の対象外とする会社が一般的
進学や就職で家を出た子どもが、帰省したときに親の車を運転するケースです。この場合、扱いが大きく変わります。
チューリッヒ保険会社は、年齢条件が適用されるのは記名被保険者、配偶者、記名被保険者または配偶者の同居の親族であり、別居の未婚の子には年齢条件が適用されないと説明しています。アクサダイレクトも、別居の親族や友人・知人は年齢条件にかかわらず補償されるとしています。
さらに、運転者限定の家族型には「別居の未婚の子」が含まれるのが一般的です。つまり別居の未婚の子であれば、年齢条件が26歳以上補償のままでも、運転者限定が家族型であれば補償される可能性があります。
| 確認項目 | 同居の子 | 別居の未婚の子 |
|---|---|---|
| 年齢条件 | 適用される(全年齢補償まで下げる必要あり) | 適用されないのが一般的 |
| 運転者限定 | 同居の親族を含む区分が必要 | 家族型に含まれるのが一般的 |
| 保険料への影響 | 上がる | 年齢条件を下げないため影響は小さい |
「別居」「未婚」の判定を自己判断で決めない
ここは自己判断がいちばん危険な箇所です。下宿先と実家を行き来している学生、住民票だけ実家に残している社会人など、判断が割れるケースは珍しくありません。「未婚」の定義も、婚姻歴の有無を含めて会社ごとに定めがあります。
そして、保険料が安くなるからという理由で同居しているのに別居として申告するのは絶対に避けてください。事故の際に事実関係が確認され、補償されない可能性があります。実態を伝えたうえで、どちらに該当するかを保険会社に判定してもらうのが正しい進め方です。
変更しないまま運転するとどうなるか
- 対人・対物賠償が使えない
相手のケガや車の修理費を、全額自分たちで負担することになります。金額に上限はありません。 - 人身傷害も車両保険も使えない
運転していた子ども自身のケガも、親の車の修理費も補償されません。 - 気づくのは事故の後になる
年齢条件や運転者限定は、運転する時点では誰にも止められません。使えないとわかるのは請求のときです。
自賠責保険には入っているので相手方の人身損害は最低限補償されますが、日本損害保険協会が示す限度額は死亡3,000万円、後遺障害は最高4,000万円、傷害は120万円です。相手の車の修理費や、自分側の損害はいっさい含まれません。
親の自動車保険の契約を変えるときに知っておきたいこと
保険料は上がる
年齢条件を全年齢補償まで下げれば、保険料は上がります。これは避けられません。上がり幅は、車種、等級、補償内容、会社によって変わるため一律には言えませんが、「少し上がる」程度で済まないケースもあります。
変更を申し出る前に、変更後の保険料を保険会社に試算してもらってください。年度の途中で変更する場合は、残りの期間に応じた追加保険料を求められるのが一般的です。
子どもの事故でも親の等級が下がる
見落とされやすいのがこちらです。親の契約で子どもが事故を起こして保険を使うと、下がるのは親の契約の等級です。翌年以降の保険料は上がり、その影響は数年続きます。
長年かけて積み上げた等級を、運転歴の浅い時期の事故で失う可能性がある、ということです。等級制度の仕組みは初めての自動車保険は何等級から?6等級と7等級スタートの違いで解説しています。
ごくたまに運転するだけなら1日単位の保険もある
帰省したときだけ、教習の練習で数回だけ、といった使い方なら、1日単位で加入できる自動車保険という選択肢があります。
一例として、三井住友海上の1DAY保険は借用自動車(他人の車)を対象とし、運転する本人が所有する車と、その配偶者が所有する車は契約できないとしています。保険料はエコノミープランで24時間800円からです。
ただし、対象になる車の条件や補償内容は会社ごとに違います。親の契約と補償が重複する場合もあるため、申し込む前に対象条件と補償範囲を確認してください。日常的に運転するなら、親の契約を変更するほうが確実です。
手続きの進め方
- 1. 保険証券で現在の設定を確認する
年齢条件、運転者限定、記名被保険者の3項目を見ます。 - 2. 同居か別居かを整理する
子どもの生活の実態を、そのまま伝えられる形にしておきます。 - 3. 保険会社へ連絡し、変更後の保険料を試算してもらう
変更の要否も含めて判断してもらいます。 - 4. 運転を始める日までに変更を完了させる
変更手続きが済むまでは、子どもに運転させないでください。 - 5. 子ども自身の車を買う予定があるなら、そのタイミングも相談する
セカンドカー割引が使えるかどうかで、その後の負担が変わります。
手続きの際に必要になる書類や情報は初めての自動車保険の必要書類・情報チェックリストで確認できます。家に車が複数ある場合や、進学・就職で同居と別居が変わる場合の考え方は子どもが免許を取ったら自動車保険はどう変える?同居・別居別に解説にまとめています。
18歳が親の車を運転する場合のよくある質問
まとめ
- 確認するのは「年齢条件」と「運転者限定」の2つ。別々の設定なので両方を見る
- 同居の子が運転するなら、年齢条件を全年齢補償まで下げ、運転者限定の範囲に含める
- 別居の未婚の子は年齢条件の対象外とする会社が一般的。ただし判定は自己判断しない
- 変更すれば保険料は上がり、子どもの事故では親の等級が下がる
- 運転がごくまれなら1日単位の保険、日常的に運転するなら契約の変更を選ぶ
子どもが自分名義の車を持つ場合の保険料は18歳の自動車保険料相場はいくら?月々・軽自動車・普通車で比較にまとめています。
契約全体の考え方は自動車保険が初めての人へで確認できます。
\ 条件を変えるといくらになるか、複数社で比べてみる /
公式情報の確認日と参照先
本記事の内容は2026年8月7日に以下の公式情報で確認しました。運転者限定の区分名と範囲、年齢条件が適用される人の範囲、同居・別居や未婚の判定は保険会社および契約時期によって異なります。実際の変更前に、契約中の保険会社の約款と重要事項説明書をご確認ください。
- アクサダイレクト「補償される運転者の範囲・年齢条件」
- アクサダイレクト「契約者と記名被保険者と所有者の違い」
- チューリッヒ「自動車保険の家族限定の範囲。別居の子は補償される?」
- 三井住友海上「1DAY保険」
- 日本損害保険協会「自動車保険のご加入時に知っておきたいポイント」