入る補償の見当がついても、「では実際にどうやって申し込むのか」がわからないと手が止まります。ネットで完結するのか、書類を書いて郵送するのか、いつ契約が成立して、いつから補償が始まるのか。初めての契約では、この手順そのものが不安の原因になります。
この記事では、契約条件の整理から見積もり比較、申し込み、保険料の払い込み、補償開始までを5つのステップに分けて解説します。申し込みで何を聞かれるのか、契約はどの時点で成立するのか、間違えたときに取り消せるのかまで、順番に確認していきます。
本記事には広告を含みます。掲載している内容は各社および公的機関の公式情報をもとにしており、広告の有無によって解説の内容や掲載順を変えていません。
この記事の結論
- 手順は「条件を決める→補償を決める→比較する→申し込む→払い込む」の5つ
順番を入れ替えると、条件がそろわないまま金額だけを比べることになります。 - 申し込んだだけでは補償は始まらない
契約が成立しても、保険料を払い込むまでは事故が起きても保険金は支払われないのが一般的です。 - 聞かれたことには事実で答える
告知事項を故意または重大な過失で正しく告げないと、契約の解除や保険金の不払いにつながります。 - 1年契約はクーリング・オフの対象外
クーリング・オフができるのは保険期間が1年を超える契約です。「8日以内なら取り消せる」とは限りません。
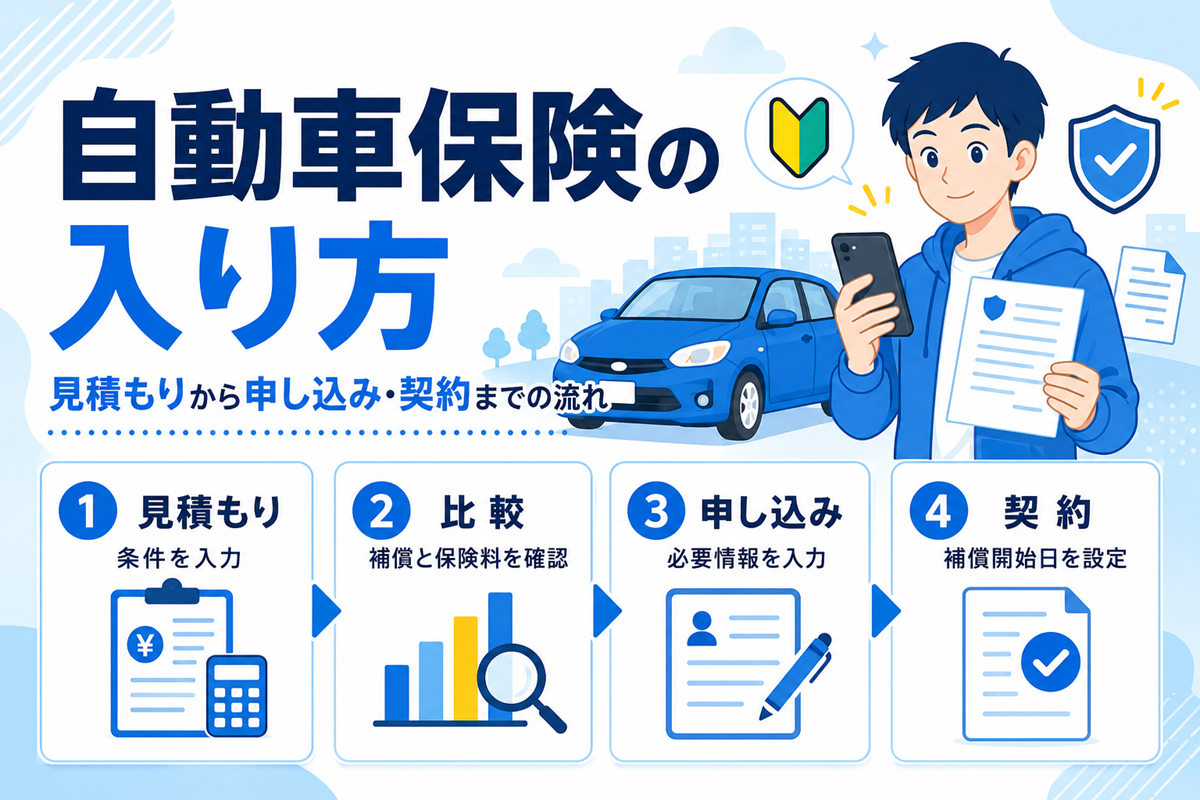
自動車保険の入り方は5ステップで進む
初めての自動車保険は、次の順番で進めます。
| ステップ | やること |
|---|---|
| 1 | 契約条件を決める(誰が運転するか、何に使うか) |
| 2 | 補償を決める(対人・対物・人身傷害・車両) |
| 3 | 同じ条件で複数社の見積もりを比べる |
| 4 | 申し込む(告知・重要事項の確認・申込書の提出) |
| 5 | 保険料を払い込み、補償開始と保険証券を確認する |
この順番には理由があります。条件と補償を先に決めておかないと、各社の見積もりが別々の前提で出てきて比較になりません。金額から入りたくなりますが、そこは3番目です。
◎まずは相場が知りたい!?それなら無料の一括見積もりで確認しよう!
PR 最大20社!自動車保険一括見積もりはこちら!
ステップ1 契約条件を決める
最初に決めるのは、保険の中身ではなく「誰が、どの車を、どう使うか」です。ここが保険料の土台になります。
記名被保険者を誰にするかで保険料が変わる
初めての人がつまずきやすいのが、契約者と被保険者という2つの言葉です。日本損害保険協会の説明では、契約者は保険会社に申込みをして保険料を支払う契約の当事者、被保険者は補償を受ける人または保険の対象になる人で、同一のこともあれば別人のこともあります。
自動車保険で保険料の計算に効いてくるのは、保険証券に記載される被保険者(記名被保険者)です。主にその車を運転する人を記名被保険者にします。契約者と被保険者は、どちらも告知義務を負います。「親名義で契約するが運転するのは自分」といったケースでは、誰を記名被保険者にするかを申し込み前に確認してください。
使用目的と年間走行距離は実態で答える
使用目的(日常・レジャー、通勤・通学、業務など)と年間走行距離も、見積もりの前に決めておく項目です。使用目的は契約後に変わった場合、保険会社へ知らせる必要がある通知事項にあたります。日常・レジャー使用の車を通勤・通学に使うようになった場合が典型例です。
迷いやすいところですが、安く見せるために実態と違う答えを選ばないでください。ここは後で説明する告知・通知の話に直結します。見積もりと申し込みでそろえておく書類や情報は初めての自動車保険に必要なものにまとめています。
ステップ2 補償を決める
次に補償です。日本損害保険協会は、自動車保険の主な補償として対人賠償、対物賠償、人身傷害、車両保険の4つを挙げ、あわせて特約の活用と保険会社ごとの比較検討を案内しています。
初めての契約では、対人賠償と対物賠償をどうするか、人身傷害を付けるか、車両保険を付けるかを決めれば骨格が固まります。金額の決め方と、削ってよい補償・削ってはいけない補償の線引きは自動車保険の補償内容はどう選ぶ?初心者向け必要・不要の判断基準で扱っています。ここで決めた内容が、次の見積もりの前提条件になります。
ステップ3 同じ条件で複数社の見積もりを比べる
条件と補償が決まったら、そこで初めて金額を見ます。日本損害保険協会も、保険会社によって補償内容が異なるため比較を検討するよう案内しており、加入方法として代理店を通す方法とインターネットから申し込む方法の2つを挙げています。
比較でいちばん大事なのは、すべての会社に同じ条件を入れることです。1社ずつ別々に入力していると、車両保険の有無や免責金額、年齢条件がいつのまにかずれて、金額差が補償差なのか条件差なのかわからなくなります。1回の入力で複数社に同じ条件を渡せる一括見積もりは、この「条件をそろえる」手間を減らす手段のひとつです。
◎同じ条件で各社の保険料を並べてみる
PR ➩【無料】自動車保険の一括見積もり
一括見積もりの仕組み、入力後に何が起きるか、営業連絡の扱いなどは自動車保険の一括見積もりは使うべき?初めて利用する流れと注意点で詳しく解説しています。自分で手続きするネット型と、相談しながら進める代理店型のどちらが向くかはネット型と代理店型の自動車保険はどっち?初心者向けに比較で確認できます。保険料と補償以外に何を見て会社を決めるかは、初めての自動車保険おすすめの比較方法|初心者向けに選び方を解説で評価軸を整理しています。
ステップ4 申し込む
申し込む会社と補償が決まったら、いよいよ手続きです。ここからは「何を聞かれるか」と「いつ契約が成立するか」を押さえておきます。
申し込みのときに答える「告知事項」
告知事項とは、保険会社が申込書に記載して答えることを求めた事項です。日本損害保険協会は、自動車保険の告知事項と通知事項を次のように整理しています。
| 区分 | 内容 |
|---|---|
| 告知事項(契約時) | 契約する車の情報(用途車種、登録番号、使用目的など)/記名被保険者の情報(氏名、免許証の色など)/契約者の自動車保険契約台数(10台以上かどうか)/前契約の等級、事故の有無などの情報/他の自動車保険契約等の情報 |
| 通知事項(契約後) | 契約した車の用途車種・登録番号の変更/使用目的の変更 |
- 故意または重大な過失で正しく告知しなかった場合
契約が解除され、保険金が支払われないことがあります。ただし、告知しなかった事項と事故による損害・傷害の間に因果関係が認められない場合は保険金が支払われます。 - 通知事項を遅滞なく通知しなかった場合
こちらも契約解除や保険金の不払いにつながります。年齢条件などの契約内容を変更する場合も通知が必要で、怠ると変更前の契約条件が適用されます。
難しく考える必要はありません。聞かれたことに事実で答える、これだけです。保険会社は告知事項がわかるように、申込書に印を表示するなどの工夫をしています。
重要事項説明書で必ず見る3か所
申し込みの前後に渡されるのが重要事項説明書です。これは「契約概要」と「注意喚起情報」の2つで構成されています。契約概要には商品の仕組み、補償内容、主な特約、保険期間、保険金額、保険料の払込みに関する事項などが、注意喚起情報には特に注意が必要な事項が書かれています。
全部を読み込むのが理想ですが、時間が取れないときは注意喚起情報の次の3か所を優先してください。
- 責任開始期
いつから補償が始まるか。日付だけでなく時刻の扱いもここでわかります。 - 告知義務の内容
何を答える必要があるか、答えなかった場合にどうなるか。 - 保険金が支払われない場合の主なもの
補償されると思っていたケースが除外されていないかを確認します。
注意喚起情報には、このほかクーリング・オフ、保険料の払込猶予期間、解約と解約返戻金の有無なども記載されています。
契約が成立するのは申込書が受理されたとき
損害保険の契約は、当事者の合意で成立する諾成契約とされています。日本損害保険協会の解説では、実務上は保険会社または代理店が申込書を適正であると確認して受理した時点で契約が成立し、手順は次のようになると説明されています。
- 重要事項説明書などをもとに説明を受け、確認する
- 意向確認を行う
- 申込書に必要事項を記入して提出する(受理された時点で契約が成立)
- 申込書の写しを受け取る
- 保険料を払い込む
- 保険証券を受け取る
保険証券は、保険法上、保険会社が契約締結後に遅滞なく交付しなければならないとされています。届いたら、記名被保険者、車の情報、補償内容、保険期間が申し込んだとおりになっているかを確認してください。
ネット型で申し込む場合に、どの画面で何を入力するかはネット自動車保険の申し込みに必要なもの|入力項目と注意点で確認できます。初めてでもネット型で困らないかは、ネット型自動車保険のデメリットは?初めてでも大丈夫か7項目を確認で整理しています。
ステップ5 保険料を払い込む
契約の成立・保険料の払い込み・補償の開始は別のタイミング
ここが初めての契約でいちばん誤解されるところです。この3つは同じ瞬間ではありません。
| タイミング | 何が起きるか |
|---|---|
| 申込書が受理された | 契約が成立する。ただしこれだけでは保険金は支払われない |
| 保険料を払い込んだ | 約款上の支払責任が発生する。払い込み前の事故は補償されないのが一般的 |
| 保険始期日の開始時刻が来た | 補償が始まる。これより前の事故は対象外 |
日本損害保険協会も、約款上、契約が成立しても保険料が払い込まれていない場合は損害が生じても保険金が支払われないと説明しています。口座振替特約を付けている場合は払込期日の猶予規定がありますが、規定の内容は各社が独自に定めています。
補償が始まる時刻は会社によって午前0時だったり午後4時だったりします。始期日を何日に設定するか、時刻をどう確認するかは自動車保険はいつ入る?納車前の加入時期と補償開始日の決め方で納車日から逆算する形で整理しています。
支払方法によって申し込みの締め切りが変わる
保険料の支払いは、保険期間1年の一時払いが基本です。分割払いもありますが、一時払いに比べて保険料の総額が高くなる場合があります。支払手段はクレジットカード、口座振替、振込み、コンビニ払いなど複数あり、どれを選ぶかで手続きにかかる日数が変わります。一時払いと分割払いで支払総額がどれだけ変わるか、途中で解約したときにどうなるかは自動車保険は月払いと年払いのどちらがいい?総額と負担を比較で解説しています。
実際の取り扱いは会社ごとに違います。公式サイトの記載を並べると、次のようになります。
| 会社 | 公式サイトに記載されている内容 |
|---|---|
| アクサ損害保険 | 補償開始時刻は保険期間の初日の16時(申込書・申込画面に異なる時刻の記載があればその時刻)。はじめて加入する場合は0時から。保険始期日は最短で見積りの翌日から設定可能 |
| ソニー損保 | 新規契約はウェブサイトから前日までに手続きを完了している必要があり、その場合は翌日から補償が開始される |
| 三井ダイレクト損保 | 納車前で車が手元にない場合は納車日と同じ日を始期日に設定することを推奨。クレジットカード払いなら最短で翌日から補償開始 |
同じ「最短」でも前提が違うことがわかります。申し込む会社を決めたら、その会社の申込画面と重要事項説明書で締め切りと補償開始時刻を必ず確認してください。ここに挙げたのはあくまで一例です。
自動車保険を申し込んだあとに変えたくなったら
クーリング・オフは保険期間1年を超える契約が対象
「8日以内なら取り消せる」と聞いたことがあるかもしれませんが、損害保険では条件があります。日本損害保険協会は、クーリング・オフができるのは保険期間が1年を超える契約の場合だと説明しています。保険業法第309条第1項第4号が、保険期間が1年以下の契約を対象から除いているためです。
自動車保険は保険期間1年で契約するのが基本なので、多くの場合はここに当てはまりません。長期契約を選んだ場合は対象になり得ます。自分の契約がどちらかは、重要事項説明書のクーリング・オフの欄で確認できます。
- 期限は、申込みをした日またはクーリング・オフの説明書を受け取った日のいずれか遅い日から起算して8日以内
- 書面(はがきなど)のほか、2022年5月施行の改正保険業法により電子メールやウェブサイトなどの電磁的記録でも申し出できる
- 申出先は保険会社。契約を取り扱った代理店では受け付けられない
- 効力は書面を出した日に生じる
対象外だからといって、契約を続けるしかないわけではありません。解約という手段は残っています。ただし取り扱いは契約内容によるため、まずは保険会社へ相談してください。
契約後に変わったことは保険会社へ伝える
契約は申し込んで終わりではありません。契約後に次のことが起きたら、保険会社への連絡が必要です。
- 車の用途車種や登録番号が変わった、使用目的が変わった(通知事項)
- 年齢条件など契約内容を変更する(通知しないと変更前の条件が適用される)
- 住所や連絡先が変わった(解除の対象にはならないが、案内が届かなくなる)
- 車を買い替えた(車両入替の手続きをしないと、入替後の車の事故に保険金が支払われない)
初めての自動車保険の入り方でつまずきやすいこと
- 条件を決めずに見積もりを取り始める
各社バラバラの前提で金額が出てきて、比較になりません。 - 申し込んだ時点で安心してしまう
保険料の払い込みが済むまでは、事故が起きても補償されないのが一般的です。 - 保険料を下げたくて使用目的を実態と違う内容にする
告知・通知の問題になり、契約解除や保険金不払いにつながります。 - 「8日以内なら取り消せる」と思い込む
保険期間1年以下の契約はクーリング・オフの対象外です。
自動車保険の入り方に関するよくある質問
まとめ
- 条件(誰が・どの車を・どう使う)→補償→比較→申し込み→払い込みの順で進める
- 比較は全社に同じ条件を入れる。条件がずれると金額差の意味がわからなくなる
- 告知事項は事実で答える。使用目的を実態と変えない
- 契約成立・払い込み・補償開始は別のタイミング。払い込みまで終えて初めて安心できる
- 重要事項説明書は責任開始期・告知義務・保険金が支払われない場合の3か所を優先して読む
\ ステップ3の比較を、同じ条件でまとめて済ませる /
初めての契約の全体像は初めての自動車保険の進め方、自賠責保険との役割の違いは自賠責保険と任意保険の違い|初めてでもわかる補償範囲と必要性で確認できます。
公式情報の確認日と参照先
本記事の制度・手続きは2026年8月13日に以下の公式情報で確認しました。申し込みの締め切り、補償の開始時刻、保険料の払込猶予期間、必要書類は保険会社によって異なります。契約前に各社の申込画面と重要事項説明書・約款をご確認ください。
- 日本損害保険協会 損害保険Q&A「損害保険の契約の申込み・成立」
- 日本損害保険協会 損害保険Q&A「損害保険の契約で使用される書類」
- 日本損害保険協会 損害保険Q&A「契約者と被保険者の違いとは?」
- 日本損害保険協会 損害保険Q&A「保険料の支払方法は?」
- 日本損害保険協会 損害保険Q&A「損害保険における契約のクーリング・オフとは?」
- 日本損害保険協会 損害保険Q&A 問19「自動車保険における告知事項や通知事項」
- 日本損害保険協会 損害保険Q&A 問24「車を買い替えたときの手続き」
- 日本損害保険協会「自動車保険のご加入時に知っておきたいポイント」
- アクサ損害保険「補償開始時刻(保険責任開始時刻)」
- アクサ損害保険「保険始期日の設定とお支払い方法について」
- ソニー損保「新たに自動車保険に入るのですが、最短でいつから補償を開始できますか」
- 三井ダイレクト損保「保険の始期日に関する注意点」