ネット型の自動車保険は、画面の案内に沿って進めれば数十分で見積もりが出ます。ところが実際に始めてみると、「記名被保険者」「使用目的」「年間走行距離」といった欄で手が止まります。書類が足りないのではなく、聞かれている言葉の意味がわからないのです。
この記事では、ネット申し込みで入力する項目を画面の流れに沿って整理し、初めての人が間違えやすい5つのポイントを解説します。判定の基準や、会社によって扱いが違う項目も確認します。
本記事には広告(アフィリエイトリンク)を含みます。掲載している内容は各社および公的機関の公式情報をもとにしており、広告の有無によって解説の内容や掲載順を変えていません。
この記事の結論
- つまずくのは書類不足ではなく、入力欄の言葉の意味
手元に置くものは車検証と運転免許証で足ります。 - 間違えやすいのは5つ
記名被保険者、使用目的、年間走行距離、型式・初度登録年月、前契約の等級です。 - 使用目的は「年間を通じて週5日以上または月15日以上」が判定の目安
たまの通勤で目的を変える必要はありません。 - 年間走行距離は申告のしかたが会社によって違う
前年の実績で決まる会社と、これからの予定距離を選ぶ会社があります。
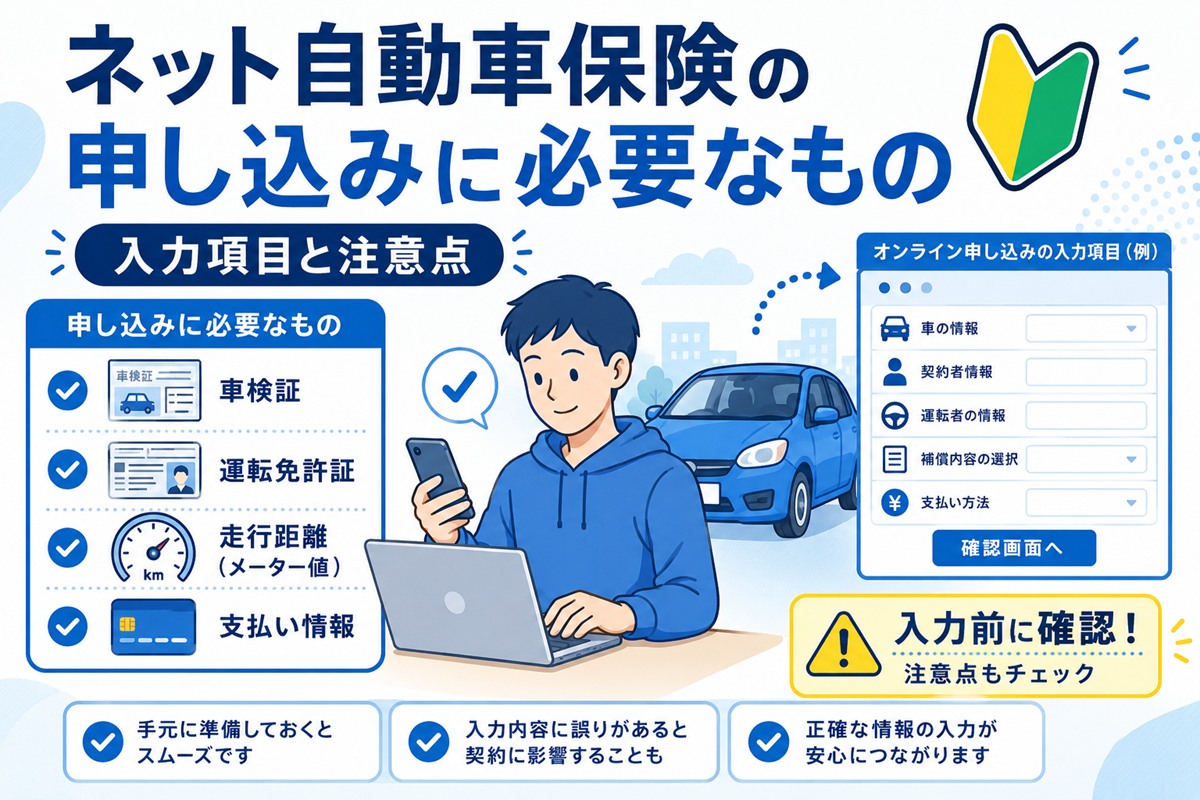
ネット自動車保険の申し込みで入力する項目
会社によって画面構成は違いますが、聞かれることの順番はおおむね共通しています。
| 入力の場面 | 入力する内容 |
|---|---|
| 1.車のこと | 型式、初度登録年月、車台番号、登録番号、所有者 |
| 2.運転する人のこと | 記名被保険者、生年月日、免許証の色、運転者の範囲、年齢条件 |
| 3.使い方のこと | 使用目的、年間走行距離、主に使用する地域 |
| 4.これまでの契約のこと | 前契約の有無、等級、事故の有無 |
| 5.補償のこと | 対人・対物、人身傷害、車両保険、特約 |
| 6.手続きのこと | 補償開始日、支払い方法、連絡先 |
用意する書類そのものは多くありません。手元に置くのは車検証(または販売店に確認した車両情報)、運転免許証、いま加入している保険証券の3つで足ります。持ち物の詳細は自動車保険の必要書類チェックリストにまとめています。
間違えやすい入力項目
記名被保険者は「主に運転する人」
契約者、所有者、記名被保険者は別の概念です。契約者は申し込みをして保険料を払う人、所有者は車検証上の所有者、そして記名被保険者は主にその車を運転する人です。3つが同じ人であることも、別々であることもあります。
保険料の計算に効いてくるのは記名被保険者です。「親が契約者だから親を全部の欄に入れる」といった入力をすると、実態と違う契約になります。運転するのが自分なら、記名被保険者は自分です。
運転者の範囲と年齢条件は別の設定で、両方を満たさないと補償されません。それぞれの区分と適用範囲は自動車保険の年齢条件とは?18歳・21歳・26歳で変わる仕組みと自動車保険の運転者限定とは?本人・夫婦・家族の違いと注意点で解説しています。
使用目的は「年間を通じて週5日以上または月15日以上」で判定する
使用目的は「日常・レジャー使用」「通勤・通学使用」「業務使用」の3区分です。三井ダイレクト損保は判定基準を「年間を通じて、週5日以上または月15日以上」の使用頻度としており、「年間を通じて」は保険始期日時点以降1年間を指すと注記しています。
| 使用目的 | 判定の目安 |
|---|---|
| 業務使用 | 年間を平均して月15日以上、仕事で使う |
| 通勤・通学使用 | 業務使用に当たらず、年間を平均して月15日以上、通勤・通学に使う |
| 日常・レジャー使用 | 上記のどちらにも当たらない |
ここでよくある不安が「日常・レジャーで契約したのに、たまたま車で通勤した日に事故を起こしたら補償されないのでは」というものです。アクサ損害保険は、一時的な通勤・通学使用であれば事故時に補償されるとしたうえで、月15日以上通勤・通学で使用する場合は使用目的の変更手続きが必要だと案内しています。
逆に、通勤に使うようになったのに変更しないままだと問題になります。使用目的は契約後の通知事項でもあるためです。
年間走行距離は申告のしかたが会社によって違う
ここが初めての人にはいちばん見えにくい部分です。同じ「年間走行距離」でも、会社によって聞かれ方が違います。
| 方式 | 公式サイトの記載(例) |
|---|---|
| 前年の実績で決まる | SBI損保は、申込時点の過去1年間の走行距離で保険料が決定されるため、保険期間中に距離を超えても手続きは不要で、超えた分の追加保険料も不要、事故の補償にも影響しないとしている |
| これからの予定距離を選ぶ | 三井ダイレクト損保は、新規契約時に選択した走行距離を超えた場合、保険期間開始時に設定した走行距離を変更する必要があるとしている |
つまり「距離を超えたらどうなるか」の答えは会社によって違います。初めての契約では前年の実績がないため、予定距離を選ぶ形になることが多いはずです。通勤の往復距離や買い物の頻度から逆算して、無理に短く見積もらないでください。
なお、走行距離の区分の刻み方も会社ごとに違います。同じ条件で比べたいときは、区分名ではなく実際の距離をもとに選んでください。
型式・初度登録年月は電子車検証だと見る場所が変わる
車の情報は車検証を見ながら入力しますが、2023年1月4日から車検証は電子化されています。国土交通省によると、券面には自動車登録番号、車台番号、車名・型式、使用者の氏名又は名称、交付年月日などの基礎的な情報が表示される一方、有効期間・使用者住所・所有者情報は券面に記載されません。
入力でよく使う型式と車台番号は券面に残っているため、そこは問題ありません。困るのは所有者の欄です。券面にないため、交付時に渡される「自動車検査証記録事項」という書面を確認するか、ICタグを読み取ることになります。車検証が手元にない場合の進め方は自動車保険に入りたいのに車検証が間に合わない場合の対処法で解説しています。
前契約の等級と事故の有無
初めての契約なら「前契約なし」で進みますが、家族の車の保険を引き継ぐ場合や、セカンドカー割引の対象になる場合は、いま加入している保険証券の内容が必要です。等級と事故の有無は告知事項に含まれるため、証券を見ながら正確に入力してください。
入力を間違えるとどうなるか
日本損害保険協会によると、契約時の告知事項には車の用途車種・登録番号・使用目的、記名被保険者の情報、前契約の等級や事故の有無などが含まれます。ネットの入力画面で答えている内容が、そのまま告知にあたります。
- 故意または重大な過失で正しく告知しなかった場合
契約が解除され、保険金が支払われないことがあります。ただし、告知しなかった事項と事故による損害・傷害の間に因果関係が認められない場合は保険金が支払われます。 - 安く見せるために実態と違う入力をしない
三井ダイレクト損保も、申告内容が事実と相違する場合は契約を解除したり保険金を支払えないことがあると明記しています。 - わからない項目は推測で埋めない
販売店や保険会社に確認してから入力してください。
告知義務と契約が成立するタイミングは自動車保険の入り方|見積もりから申し込み・契約までの流れで詳しく解説しています。
ネットで申し込むときの段取り
入力する内容が決まっていれば、あとは手を動かすだけです。効率がよいのは、条件を固めてから複数社の見積もりをまとめて取るやり方です。1社ずつ別々に入力していると、車両保険の有無や免責金額がいつのまにかずれて、金額差が補償差なのか条件差なのかわからなくなります。
◎入力する条件がそろったら、まとめて見積もりを取る
PR ➩【無料】自動車保険の一括見積もり
一括見積もりの仕組みと注意点は自動車保険の一括見積もりは使うべき?初めて利用する流れと注意点で解説しています。ネット型と代理店型のどちらが向くかを決めていない場合はネット型と代理店型の自動車保険はどっち?初心者向けに比較を先に読んでください。ネット型に決めかけているものの不安が残る場合は、ネット型自動車保険のデメリットは?初めてでも大丈夫か7項目を確認で引き受けることになる点を確認しておくと判断しやすくなります。
申し込みの締め切りと補償が始まる日時は会社によって違います。納車日が決まっている場合は、自動車保険はいつ入る?納車前の加入時期と補償開始日の決め方で逆算のしかたを確認してください。
ネット自動車保険の申し込みに関するよくある質問
まとめ
- 手元に置くのは車検証・運転免許証・いまの保険証券の3つ
- 記名被保険者は主に運転する人。契約者・所有者と混同しない
- 使用目的は「年間を通じて週5日以上または月15日以上」で判定する
- 年間走行距離は申告方式が会社で違う。超過時の扱いも異なる
- 入力内容はそのまま告知になる。実態と違う入力をしない
契約までの全体像は初めての自動車保険の進め方、申し込みから補償開始までの手順は自動車保険の入り方|見積もりから申し込み・契約までの流れにまとめています。
\ 入力する条件がそろったら、まとめて見積もりを取る /
公式情報の確認日と参照先
本記事の内容は2026年8月13日に以下の公式情報で確認しました。入力項目、使用目的の判定、年間走行距離の申告方式は保険会社によって異なります。契約前に各社の申込画面と重要事項説明書・約款をご確認ください。
- 三井ダイレクト損保「自動車保険の保険料に影響を与える『使用目的』とその選び方」
- アクサダイレクト「使用目的を日常レジャー用で見積りをしました。たまたま通勤・通学で使用した際の事故は補償の対象となりますか?」
- SBI損保「保険期間中に、申込時に選んだ年間走行距離を超えてしまった場合はどうすればいいですか?」
- 三井ダイレクト損保「申込手続き時に選択した年間走行距離を超えてしまった場合、連絡した方がいいのですか?」
- 国土交通省 電子車検証特設サイト「電子車検証の詳細」
- 日本損害保険協会 損害保険Q&A 問19「自動車保険における告知事項や通知事項」