車を買うと、自賠責保険は購入手続きや車検とセットで自動的についてきます。一方の任意保険は、自分で会社と補償を選んで申し込む必要があります。ここで「自賠責に入っているのに、どうしてもう1つ保険がいるのか」と手が止まる人は少なくありません。
この記事では、自賠責保険と任意保険の違いを「誰の・何を・いくらまで補償するのか」の3点で整理します。自賠責では補償されないもの、加入が義務である理由と入らなかった場合の罰則、自分が事故の被害者になったときの制度、そのうえで任意保険が必要とされる理由まで順番に解説します。
本記事には広告(アフィリエイトリンク)を含みます。掲載している内容は各社および公的機関の公式情報をもとにしており、広告の有無によって解説の内容や掲載順を変えていません。
この記事の結論
- 自賠責保険が補償するのは相手の人身損害だけ
相手の車や建物を壊した損害、自分の車の修理代、運転者自身のケガは対象になりません。 - 支払限度額は被害者1人ごとに決まっている
ケガ120万円、死亡3,000万円、後遺障害75万円〜4,000万円です。これを超えた分は補償されません。 - 任意保険は自賠責の「上限を超えた部分」と「対象外の損害」を引き受ける
2つは競合するものではなく、役割が最初から分かれています。 - 自賠責は比較しない、任意保険は比較する
自賠責は保険会社が違っても商品内容と保険料が同じです。選ぶ余地があるのは任意保険のほうです。
自賠責保険と任意保険の違いは「誰の・何を・いくらまで」で整理できる
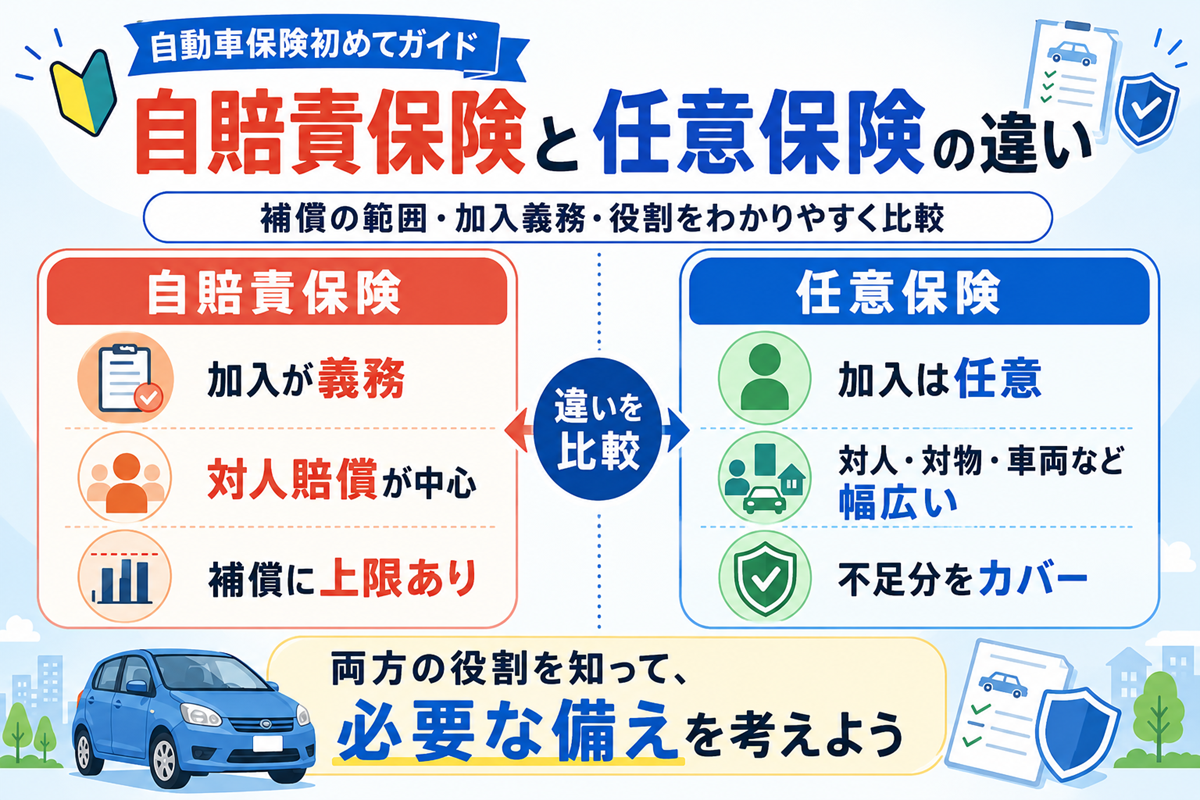
自賠責保険(自動車損害賠償責任保険)は、すべての自動車に加入が義務付けられている強制保険です。そして自賠責保険が補償するのは、事故の相手の人身損害だけです。ここが任意保険との最大の違いで、他の違いはすべてここから派生します。
| 項目 | 自賠責保険 | 任意保険 |
|---|---|---|
| 加入 | 法律で義務(強制保険) | 任意 |
| 補償される相手 | 事故の相手(他人)の身体 | 相手の身体と財物、自分や同乗者、自分の車(契約内容による) |
| 補償される損害 | 人身損害のみ。物損は対象外 | 対人・対物・人身傷害・車両などを組み合わせる |
| 金額の上限 | 被害者1人ごとに限度額がある | 補償ごとに設定する。対人・対物は無制限にできる |
| 会社による差 | 商品内容も保険料も差がない | 会社ごとに補償も保険料も違う |
自賠責保険が補償するのは相手の人身損害だけ
自賠責保険の根拠になっている自動車損害賠償保障法(自賠法)は、第1条でこの法律の目的を「自動車の運行によって人の生命又は身体が害された場合における損害賠償を保障する制度を確立することにより、被害者の保護を図り」と定めています。制度の出発点が「被害者の救済」に置かれているため、補償の範囲も人身損害に限定されています。
国土交通省も、自賠責保険の補償は人身事故の対人賠償のみで、物損事故は補償の対象にならないと明記しています。相手にケガをさせた場合は治療関係費、休業損害、慰謝料などが、相手が亡くなった場合や後遺障害が残った場合は逸失利益、慰謝料などが支払われます。
支払限度額は被害者1人ごとに決まっている
自賠責保険には、被害者1人あたりの支払限度額があります。国土交通省が公表している金額は次のとおりです。
| 損害の内容 | 被害者1人あたりの限度額 |
|---|---|
| ケガ(傷害)による損害 | 120万円 |
| 後遺障害(常時介護を要する場合・第1級) | 4,000万円 |
| 後遺障害(随時介護を要する場合・第2級) | 3,000万円 |
| 後遺障害(上記以外) | 第1級3,000万円〜第14級75万円 |
| 死亡による損害 | 3,000万円 |
ここで注意したいのは「120万円」の中身です。ケガの限度額120万円には、治療費や入院料などの治療関係費だけでなく、休業損害や慰謝料も含まれます。入院や通院が長引けば、この枠は思ったより早く埋まります。
限度額は「被害者1人につき」なので、相手が複数いれば人数分が用意されます。ただし1人あたりの上限を超えた部分は、自賠責保険からは支払われません。超えた部分の賠償責任は、加害者である自分に残ります。
任意保険は自賠責の限度額を超えた部分と対象外の損害を引き受ける
国土交通省は、任意保険の位置づけを「自賠責保険・共済の支払限度額を超えた部分や、自賠責保険・共済の対象とならない対物賠償等に対して」補償するものと説明しています。つまり任意保険は、自賠責の代わりではなく、自賠責が届かないところを埋めるための保険です。
日本損害保険協会の分類では、任意の自動車保険は対人賠償責任保険、対物賠償責任保険、人身傷害保険、搭乗者傷害保険、無保険車傷害保険、自損事故保険、車両保険などを組み合わせて契約します。どれが自分に必要かは自動車保険の補償内容はどう選ぶ?初心者向け必要・不要の判断基準で整理しています。
自賠責保険では補償されないもの
違いを実感しやすいように、事故で起こりがちなことを並べてみます。
| 起きたこと | 自賠責保険から支払われるか |
|---|---|
| 相手にケガをさせた・死亡させた | 支払われる(限度額まで) |
| 相手の車を壊した | 支払われない(物損) |
| 相手の家の壁やガードレールを壊した | 支払われない(物損) |
| 自分の車が壊れた | 支払われない(物損) |
| 単独事故で自分がケガをした | 支払われない |
相手の車や物を壊したとき(物損)
物損は自賠責の対象外なので、相手の車の修理代は全額が自己負担になります。壊す対象は車だけとは限りません。店舗、門扉、電柱、信号機、線路などにぶつかった場合も物損です。相手が人でなくても賠償責任は発生します。
この部分を引き受けるのが対物賠償責任保険です。金額の上限を自分で決める補償なので、いくらに設定するかは契約時の判断になります。
自分と同乗者のケガ、自分の車の損害
自賠責保険は「他人」を死傷させたときの保険です。日本損害保険協会は、電柱に自ら衝突するようないわゆる自損事故で自身が死傷した場合には保険金が支払われないとしています。単独事故で自分がケガをしても、自賠責からは出ません。
同乗者のケガについては、事故の状況や誰が運行供用者にあたるかで扱いが変わります。判断が分かれる部分なので、自分と同乗者のケガに備えるなら人身傷害保険などの任意保険で用意しておくのが確実です。自分の車の損害は車両保険の担当になります。
自賠責保険で保険金が支払われない場合
日本損害保険協会は、自賠責保険で保険金が支払われないケースとして次の5つを挙げています。
- 契約者または被保険者の悪意(故意が明白であること)による場合
- 重複契約の場合
- 加害者(運行供用者および運転者)に責任がない場合
- 電柱に自ら衝突するようないわゆる自損事故で自身が死傷した場合
- 自動車の運行による死傷ではない場合
被害者救済が目的の制度なので、支払われない場合はできるだけ限定されています。逆に言えば、限定されたうえでもこれだけの穴があるということです。
自賠責保険は加入が義務。入らないとどうなるか
自賠法第5条は「自動車は、これについてこの法律で定める自動車損害賠償責任保険又は自動車損害賠償責任共済の契約が締結されているものでなければ、運行の用に供してはならない」と定めています。原動機付自転車、電動キックボード、モペットも対象です。
無保険で走ると罰則があり、車検も受けられない
- 自賠責保険に加入せずに運転した場合
1年以下の拘禁刑または50万円以下の罰金。あわせて違反点数6点で免許停止処分になります。 - 自賠責保険証明書を備え付けずに運行した場合
自賠法に基づき30万円以下の罰金です。加入していても、証明書を車に載せていなければ対象になります。 - そもそも車検を受けられない
自賠責保険に加入していないと車検が通りません。
自賠責保険は会社を選んでも保険料と補償内容が変わらない
初めての人が意外に感じるのが、この点です。日本損害保険協会は、自賠責保険について商品内容・保険料は保険会社(共済組合)の間で差異がなく、保険会社には引受義務があると説明しています。どこで入っても中身と金額は同じで、断られることもありません。
だからこそ、比較する意味があるのは任意保険のほうです。任意保険は会社ごとに補償の組み合わせも保険料も違います。会社をどう選ぶかはネット型と代理店型の自動車保険はどっち?初心者向けに比較で解説しています。
初めて車を買う人は自分で手続きすることが少ない
自賠責保険は車検とセットで扱われるため、新車でも中古車でも、購入時の手続きの中で販売店が一緒に進めるのが一般的です。加入窓口自体は、損害保険会社(共済組合)の支店等窓口、代理店、郵便局、コンビニエンスストア、インターネットと複数あります。
つまり、初めて車を買う人が自分の判断で動く必要があるのは任意保険のほうです。任意保険をいつ申し込み、いつから補償を始めるかは自動車保険はいつ入る?納車前の加入時期と補償開始日の決め方で確認してください。
自賠責保険は事故の相手(被害者)になったときのための制度もある
ここまでは加害者側の話でしたが、自賠責の仕組みは被害者側にも用意されています。自分が被害に遭う可能性も含めて知っておくと、制度の位置づけがつかみやすくなります。
加害者の保険会社へ直接請求できる(被害者請求)
自賠責保険では、被害者が加害者の加入している損害保険会社(共済組合)に対して、必要書類を添えて直接、損害賠償額の請求を行えます。加害者が手続きに動いてくれない場合でも、被害者の側から請求できる経路が用意されているということです。
ひき逃げ・無保険車の事故は政府保障事業が受け皿になる
相手が自賠責保険に入っていなかった場合や、ひき逃げで相手がわからない場合には、政府保障事業が最終的な救済措置として損害を補てんします。限度額は自賠責保険と同じで、ケガ120万円、死亡3,000万円、後遺障害75万円〜4,000万円です。
- 請求できるのは被害者のみで、加害者から請求することはできません
- 健康保険や労災保険などの社会保険から給付を受けるべき場合は、その金額を差し引いて補てんされます
- 政府は支払った金額を限度として、加害者等に求償します
- 保険代理店では受け付けていません。損害保険会社(共済組合)の窓口へ請求します
ただし、これは相手の人身損害に対する制度です。相手が無保険で、こちらの車が壊れた場合の修理代までは面倒を見てくれません。自分の側の備えとして無保険車傷害保険や車両保険があるのは、このためです。
それでも任意保険は必要か
加入は義務ではないが、加入率は高い
任意保険はその名のとおり任意です。入らなくても罰則はありません。ただし損害保険料率算出機構の2025年度「自動車保険の概況」によると、2025年3月末時点で対人賠償の普及率は自動車共済と自動車保険を合わせて88.6%です。任意保険だけで見ると、自家用普通乗用車で83.2%、軽四輪乗用車で77.9%となっています。
数字が示しているのは、「入るのが当たり前になっている」ことと、「一定数の無保険車も走っている」ことの両方です。後者は、自分が被害者になったときのリスクとして意識しておく意味があります。
初めての人が最初に決めるのは3つ
任意保険は補償の種類が多く、全部を一度に理解しようとすると止まります。自賠責との関係で言えば、まず決めるのは次の3つです。
| 補償 | 自賠責との関係 |
|---|---|
| 対人賠償 | 自賠責の限度額を超えた部分を引き受ける |
| 対物賠償 | 自賠責の対象外である物損を引き受ける |
| 人身傷害 | 自賠責の対象にならない自分と同乗者の損害に備える |
この3つに車両保険と特約をどうするかを足せば、契約の骨格は決まります。金額の決め方と削ってよい補償・削ってはいけない補償は補償内容の選び方で扱っています。
自賠責保険と任意保険の違いに関するよくある質問
まとめ
- 自賠責保険は相手の人身損害だけを補償する強制保険。物損と自分側の損害は対象外
- 限度額は被害者1人あたりケガ120万円、死亡3,000万円、後遺障害75万円〜4,000万円
- 限度額を超えた部分の賠償責任は加害者に残る。そこを埋めるのが任意保険
- 自賠責は会社を選んでも中身と保険料が同じ。比較して選ぶのは任意保険
- まず決めるのは対人賠償・対物賠償・人身傷害の3つ
初めての契約の全体像は初めての自動車保険の進め方にまとめています。補償を具体的に決める段階に入ったら補償内容の選び方へ進んでください。
\ 比較するのは任意保険。同じ条件で各社を並べる /
公式情報の確認日と参照先
本記事の制度・数値は2026年8月13日に以下の公式情報で確認しました。自賠責保険の基準料率は改定されることがあり、任意保険の補償内容は会社によって異なります。契約前に各社の重要事項説明書・約款をご確認ください。
- 国土交通省「自賠責保険・共済ってどんなもの?」
- 国土交通省「自賠責保険・共済の限度額と補償内容」
- 国土交通省「自賠責保険・共済 よくあるご質問」
- 国土交通省「損害賠償を受けるときは?(政府保障事業)」
- 日本損害保険協会 損害保険Q&A 問1「自賠責保険は、どのような保険ですか」
- 日本損害保険協会 損害保険Q&A 問3「自賠責保険では、どのような損害が補償されるのですか」
- 日本損害保険協会 損害保険Q&A 問6「任意の自動車保険は、どのような保険ですか」
- 日本損害保険協会「自動車保険のご加入時に知っておきたいポイント」
- 損害保険料率算出機構「2025年度 自動車保険の概況」