見積もりの画面を進めていくと、「運転者年齢条件」という項目が出てきます。「26歳以上補償」を選ぶと保険料がぐっと下がる一方で、これが誰の年齢を指しているのか、家族や友人が運転したときはどうなるのかは、選択肢を見ただけではわかりません。
この記事では、年齢条件の区分、誰の年齢に適用されるのか、適用されない人は誰か、設定を間違えるとどうなるのか、いつ見直せばよいのかを順番に整理します。区分の中身は保険会社によって違うため、実際の各社の記載も並べて確認します。
本記事には広告(アフィリエイトリンク)を含みます。掲載している内容は各社および公的機関の公式情報をもとにしており、広告の有無によって解説の内容や掲載順を変えていません。
この記事の結論
- 年齢条件は「運転する可能性がある人のうち、いちばん若い人」に合わせる
安くするために上の区分を選ぶ設定ではありません。実態に合わせる設定です。 - 適用されるのは記名被保険者・配偶者・これらの同居の親族まで
別居の親族や友人・知人は、年齢条件にかかわらず補償されるのが一般的です。 - 区分の数も名称も保険会社によって違う
30歳以上を置く会社、35歳以上を置く会社、そもそも区分を使わない会社があります。 - 誕生日が来ても自動では変わらない
区分が変わるタイミングでは、自分で見直しの手続きが必要です。
自動車保険の年齢条件とは、補償される運転者の年齢を絞る設定
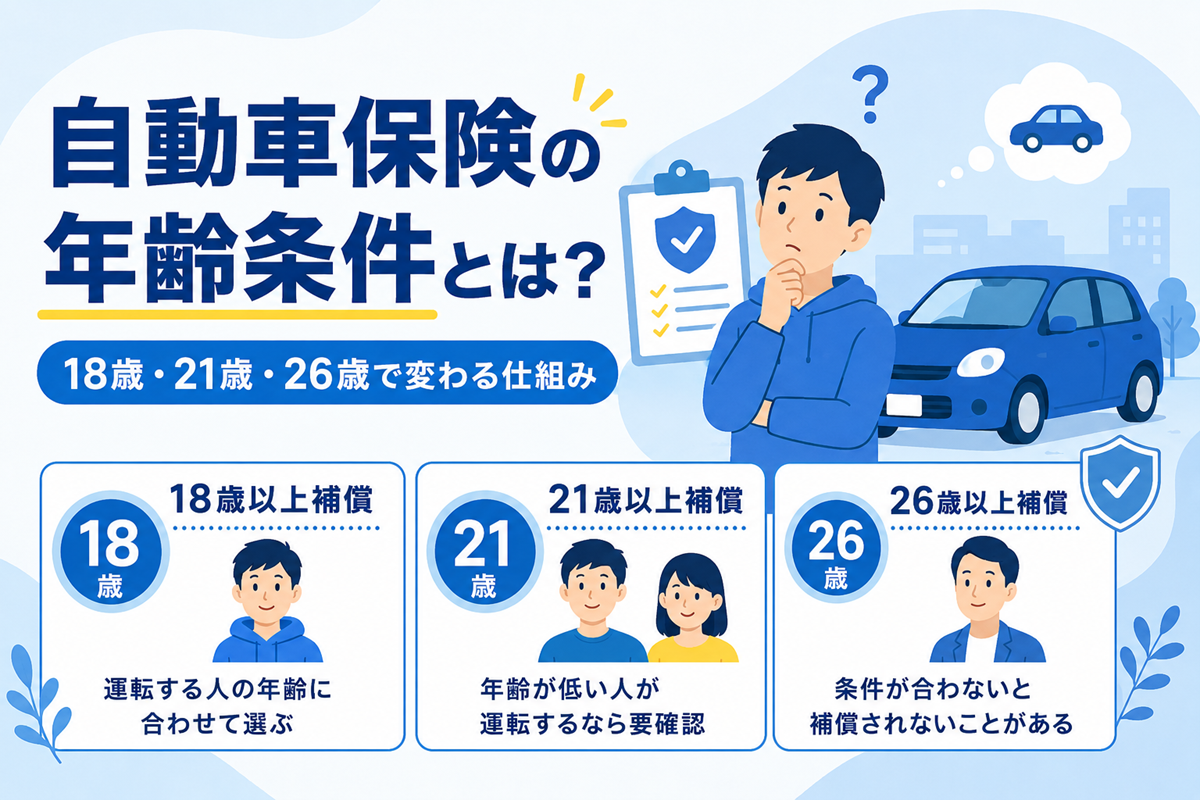
年齢条件(運転者年齢条件)は、補償の対象になる運転者の年齢に下限を設ける設定です。若い運転者を補償の対象から外すほど保険料は下がり、全員を対象にすると上がります。
区分は「全年齢補償」「21歳以上補償」「26歳以上補償」など
もっとも下の区分が「全年齢補償」(年齢を問わず補償)で、そこから「21歳以上補償」「26歳以上補償」と上がっていきます。18歳で免許を取った人が自分の車に保険をかける場合は、全年齢補償になります。
チューリッヒ保険会社は、設定した年齢区分以外の運転者が運転して事故が発生した場合は補償対象外になると説明しています。区分は保険料の調整レバーであると同時に、補償の線引きそのものです。
区分の数も名称も保険会社によって違う
ここが最初のつまずきどころです。「26歳以上補償の次は30歳以上」と思い込んでいると、他社の見積もりで選択肢が合いません。各社の公式サイトに記載されている区分を並べると、次のようになります。
| 会社 | 公式サイトに記載されている区分 |
|---|---|
| アクサダイレクト | 21歳以上補償/26歳以上補償/30歳以上補償(設定しない場合は全年齢補償) |
| チューリッヒ保険会社 | 全年齢補償/21才以上補償/26才以上補償/30才以上補償 |
| 三井ダイレクト損保 | 年齢を問わず補償/21歳以上補償/26歳以上補償/35歳以上補償 |
| おとなの自動車保険 | 区分ではなく、記名被保険者の年齢による1歳刻みの保険料体系 |
30歳以上を置く会社と35歳以上を置く会社があり、そもそも区分方式をとらない会社もあります。おとなの自動車保険(SOMPOダイレクト損害保険)は、記名被保険者の保険開始日時点の年齢による1歳刻みの保険料体系で、同居の子は補償の範囲に追加する形をとっています。
つまり「年齢条件をそろえて比較する」こと自体が、会社によっては単純ではありません。見積もりを取るときは、区分名ではなく「誰が運転するか」を各社の画面でそのまま答えるのが確実です。
自動車保険の年齢条件は誰の年齢に適用されるのか
年齢条件でいちばん誤解されるのがここです。「契約者の年齢」でも「運転する全員の年齢」でもありません。
適用されるのは記名被保険者・配偶者・同居の親族
年齢条件が適用されるのは、記名被保険者、その配偶者、これらの同居の親族までです。アクサダイレクトはこの範囲を明記したうえで、別居の親族、友人、知人などは年齢条件にかかわらず補償されるとしています。
三井ダイレクト損保はもう少し細かく、①主に運転される方(記名被保険者)②その配偶者 ③「主に運転される方またはその配偶者」の同居の親族 ④上記に該当する方の業務(家事を除く)に従事中の使用人、の4つを対象として挙げています。
別居の親族や友人は年齢条件の対象外
逆に言うと、次の人たちは年齢条件の枠の外にいます。三井ダイレクト損保は「別居のお子さま」や「お友だち」等は運転者年齢条件の設定の範囲には含まれず、年齢条件にかかわらず補償されると説明しています。
| 運転する人 | 年齢条件が適用されるか |
|---|---|
| 記名被保険者(主に運転する人) | 適用される |
| 記名被保険者の配偶者 | 適用される |
| 同居の親族(同居の子など) | 適用される |
| 別居の未婚の子 | 適用されない(年齢条件にかかわらず補償) |
| 別居の親族 | 適用されない(年齢条件にかかわらず補償) |
| 友人・知人 | 適用されない(年齢条件にかかわらず補償) |
ただし、この表は年齢条件の話だけです。別に「運転者限定」という設定があり、そちらの範囲から外れていれば、年齢条件と関係なく補償されません。2つは別の設定で、両方を満たす必要があります。運転者限定については自動車保険の運転者限定とは?本人・夫婦・家族の違いと注意点で解説しています。
だから「友人に貸すために区分を下げる」必要はない
「若い友人にたまに運転させるから、全年齢補償にしておこう」と考える人がいますが、一般的にはその必要はありません。友人は年齢条件の対象外だからです。同じ理由で、別居して一人暮らしをしている大学生の子どものために区分を下げる必要もありません。
- 適用範囲の細かい部分は会社によって異なります。業務に従事中の使用人まで明記している会社もあれば、記載していない会社もあります
- 同居か別居かの判定は、自己判断せず保険会社に確認してください。実家を離れて暮らしている、住民票だけ残しているといったケースは扱いが分かれます
自動車保険を契約する際の年齢条件の決め方
運転する可能性がある人のうち、いちばん若い人に合わせる
決め方はシンプルです。三井ダイレクト損保も、最も若い運転者の年齢に合わせて設定するよう案内しています。ここでいう「運転者」は、前の章で見た年齢条件が適用される人(記名被保険者・配偶者・同居の親族)に限られます。
- 1.その車を運転する人を全員書き出す
年に数回でも運転する可能性があるなら含めます。 - 2.そのうち年齢条件の対象になる人を選ぶ
記名被保険者、その配偶者、これらの同居の親族です。 - 3.選んだ人のうち、いちばん若い人の年齢を確認する
ここが区分の基準になります。 - 4.その年齢が入る区分を選ぶ
21歳なら「21歳以上補償」、19歳なら「全年齢補償」です。
18歳・19歳が運転するなら全年齢補償になる
免許を取ったばかりの人が自分の車を持つ場合、区分は全年齢補償になります。ここは選択の余地がなく、等級も6等級(S)からのスタートになるため、初めての契約は保険料が高く出ます。18歳の保険料の考え方は18歳の自動車保険料相場はいくら?月々・軽自動車・普通車で比較にまとめています。
同居の子どもが免許を取り、親の車を運転するようになった場合も、親の契約の年齢条件を下げることになります。この場合は運転者限定の変更も必要で、手順は18歳が親の車を運転する場合の自動車保険|家族限定と年齢条件の注意点で解説しています。
自動車保険で年齢条件を間違えるとどうなるか
- 区分外の運転者が起こした事故は補償されない
チューリッヒ保険会社は、設定した年齢区分以外の運転者が運転して事故が発生した場合は補償対象外になると明記しています。保険料を下げるために実態と違う区分を選ぶと、必要なときに保険が働きません。 - 契約後に条件を変えたら保険会社へ伝える
日本損害保険協会は、年齢条件などの契約内容を変更する場合に通知が必要で、怠ると変更前の契約条件が適用され保険金が支払われないことがあるとしています。
年齢条件は保険料への影響が大きい項目なので、「上の区分にしておけば安くなる」という発想になりがちです。しかし補償されない範囲を自分で作っているだけなので、意味がありません。条件を見直して保険料を下げる方法は初めての自動車保険を安くする方法10選|削ってはいけない補償も解説で、実態を偽らずにできる範囲を整理しています。
自動車保険の更新で年齢条件を見直すタイミング
誕生日が来ても自動では変わらない
見落としやすいのがこれです。チューリッヒ保険会社は、年齢条件は誕生日で自動的には変わらず、契約者側で更新の手続きが必要だと説明しています。21歳の誕生日を迎えても、契約が全年齢補償のままなら保険料は下がりません。
三井ダイレクト損保は、保険期間の途中でもマイページから年齢条件を変更できるとしています。更新を待たずに直せる会社もあるということです。
家族構成が変わったとき
結婚して配偶者が運転するようになった、子どもが免許を取った、同居していた子が就職して家を出た。いずれも年齢条件の見直し対象です。とくに子どもが免許を取ったときは、条件を下げないと補償されません。逆に子どもが独立して別居したら、区分を戻せる可能性があります。子どもの免許取得にあわせて家の車と契約をどう見直すかは、子どもが免許を取ったら自動車保険はどう変える?同居・別居別に解説で同居・別居別に整理しています。
自動車保険の年齢条件は実際にはどの区分が多いのか
損害保険料率算出機構の2025年度「自動車保険の概況」によると、自家用乗用車の年齢条件別の契約構成は次のようになっています。
| 年齢条件 | 契約構成比 |
|---|---|
| 全年齢補償 | 1.6% |
| 21歳以上補償 | 5.7% |
| 26歳以上補償 | 19.0% |
| 30歳以上補償 | 11.2% |
| その他 | 62.6% |
全年齢補償は1.6%しかありません。初めて契約する若い人が「見積もりが思ったより高い」と感じるのは、契約全体の中でも例外的に条件が不利な位置にいるためです。相場の読み方は初めての自動車保険の相場はいくら?年代・車種・車両保険別に解説で整理しています。
自動車保険の年齢条件に関するよくある質問
まとめ
- 年齢条件は、補償される運転者の年齢に下限を設ける設定。区分外の事故は補償されない
- 適用されるのは記名被保険者・配偶者・これらの同居の親族。別居の親族や友人は対象外
- 決め方は「対象になる人のうち、いちばん若い人に合わせる」
- 区分の数も名称も会社によって違う。30歳以上の会社、35歳以上の会社、区分を使わない会社がある
- 誕生日では自動的に変わらない。家族構成が変わったときとあわせて見直す
年齢条件とセットで確認したいのが運転者限定です。両方を満たさないと補償されないため、自動車保険の運転者限定とは?本人・夫婦・家族の違いと注意点もあわせてご確認ください。契約全体の流れは初めての自動車保険の7ステップにまとめています。
\ 年齢条件を変えるといくらになるか、見積もりで確かめる /
公式情報の確認日と参照先
本記事の内容は2026年8月13日に以下の公式情報で確認しました。年齢条件の区分、適用される人の範囲、保険料への影響は保険会社によって異なります。契約前に各社の見積画面と重要事項説明書・約款をご確認ください。
- アクサダイレクト「補償される運転者の範囲・年齢条件」
- 三井ダイレクト損保「年齢条件とは」
- チューリッヒ「自動車保険の年齢条件とは」
- おとなの自動車保険「おとなの自動車保険の年齢条件」
- 日本損害保険協会 損害保険Q&A 問19「自動車保険における告知事項や通知事項」
- 損害保険料率算出機構「2025年度 自動車保険の概況」